ייעוץ משכנתאות — תיקים, מסמכי לווים, תמהילים ובנקים
מדריך ליועצי משכנתאות: איך ליד הופך לתיק, איך מבקשים מסמכים מכל לווה ובודקים כל מסמך, איך בונים תמהילים ומשווים להצעות הבנקים, איך עוקבים אחרי כל בנק, ואיך מפיקים מסמך על שכר הטרחה.
שימו לב: המסכים במדריך מופיעים בעסק מסוג ייעוץ משכנתאות. בעסק הזה הפרויקטים נקראים תיקים, וכך הם מופיעים גם בתפריט הצד. המערכת עוקבת אחרי הבנקים ולא מגישה אליהם, והריביות מוקלדות בידיכם.
מליד לתיק
שלב 1: הזדמנות
ליד שנכנס מטופס, מדף נחיתה או מפרסום מופיע בלוח לידים. כשמתחילים לעבוד איתו, פותחים לו הזדמנות מהמסך הזדמנויות: שם, לקוח, סכום שכר הטרחה הצפוי ושלב. השלבים של יועץ משכנתאות מוכנים מראש: שיחה ראשונה, בדיקת היתכנות, הצעת שכר טרחה, הסכם נחתם ולא התקדם. אפשר לשנות אותם בהגדרות ההזדמנויות.
הזדמנות שלא התקדמה מקבלת סיבה, למשל ״בחרו יועץ אחר״ או ״פנו ישירות לבנק״, והסיבות מופיעות בדוח.
שלב 2: פתיחת התיק
כשמעבירים הזדמנות לשלב הסכם נחתם, המערכת שואלת אם לפתוח תיק. בלחיצה על פתיחת תיק נוצר תיק עם השם, הלקוח, האנשים והסכום, והוא נפתח בשלב פתיחת תיק. אפשר גם לפתוח תיק ישירות מהמסך תיקים, בלי הזדמנות.
שלב 3: לוח השלבים
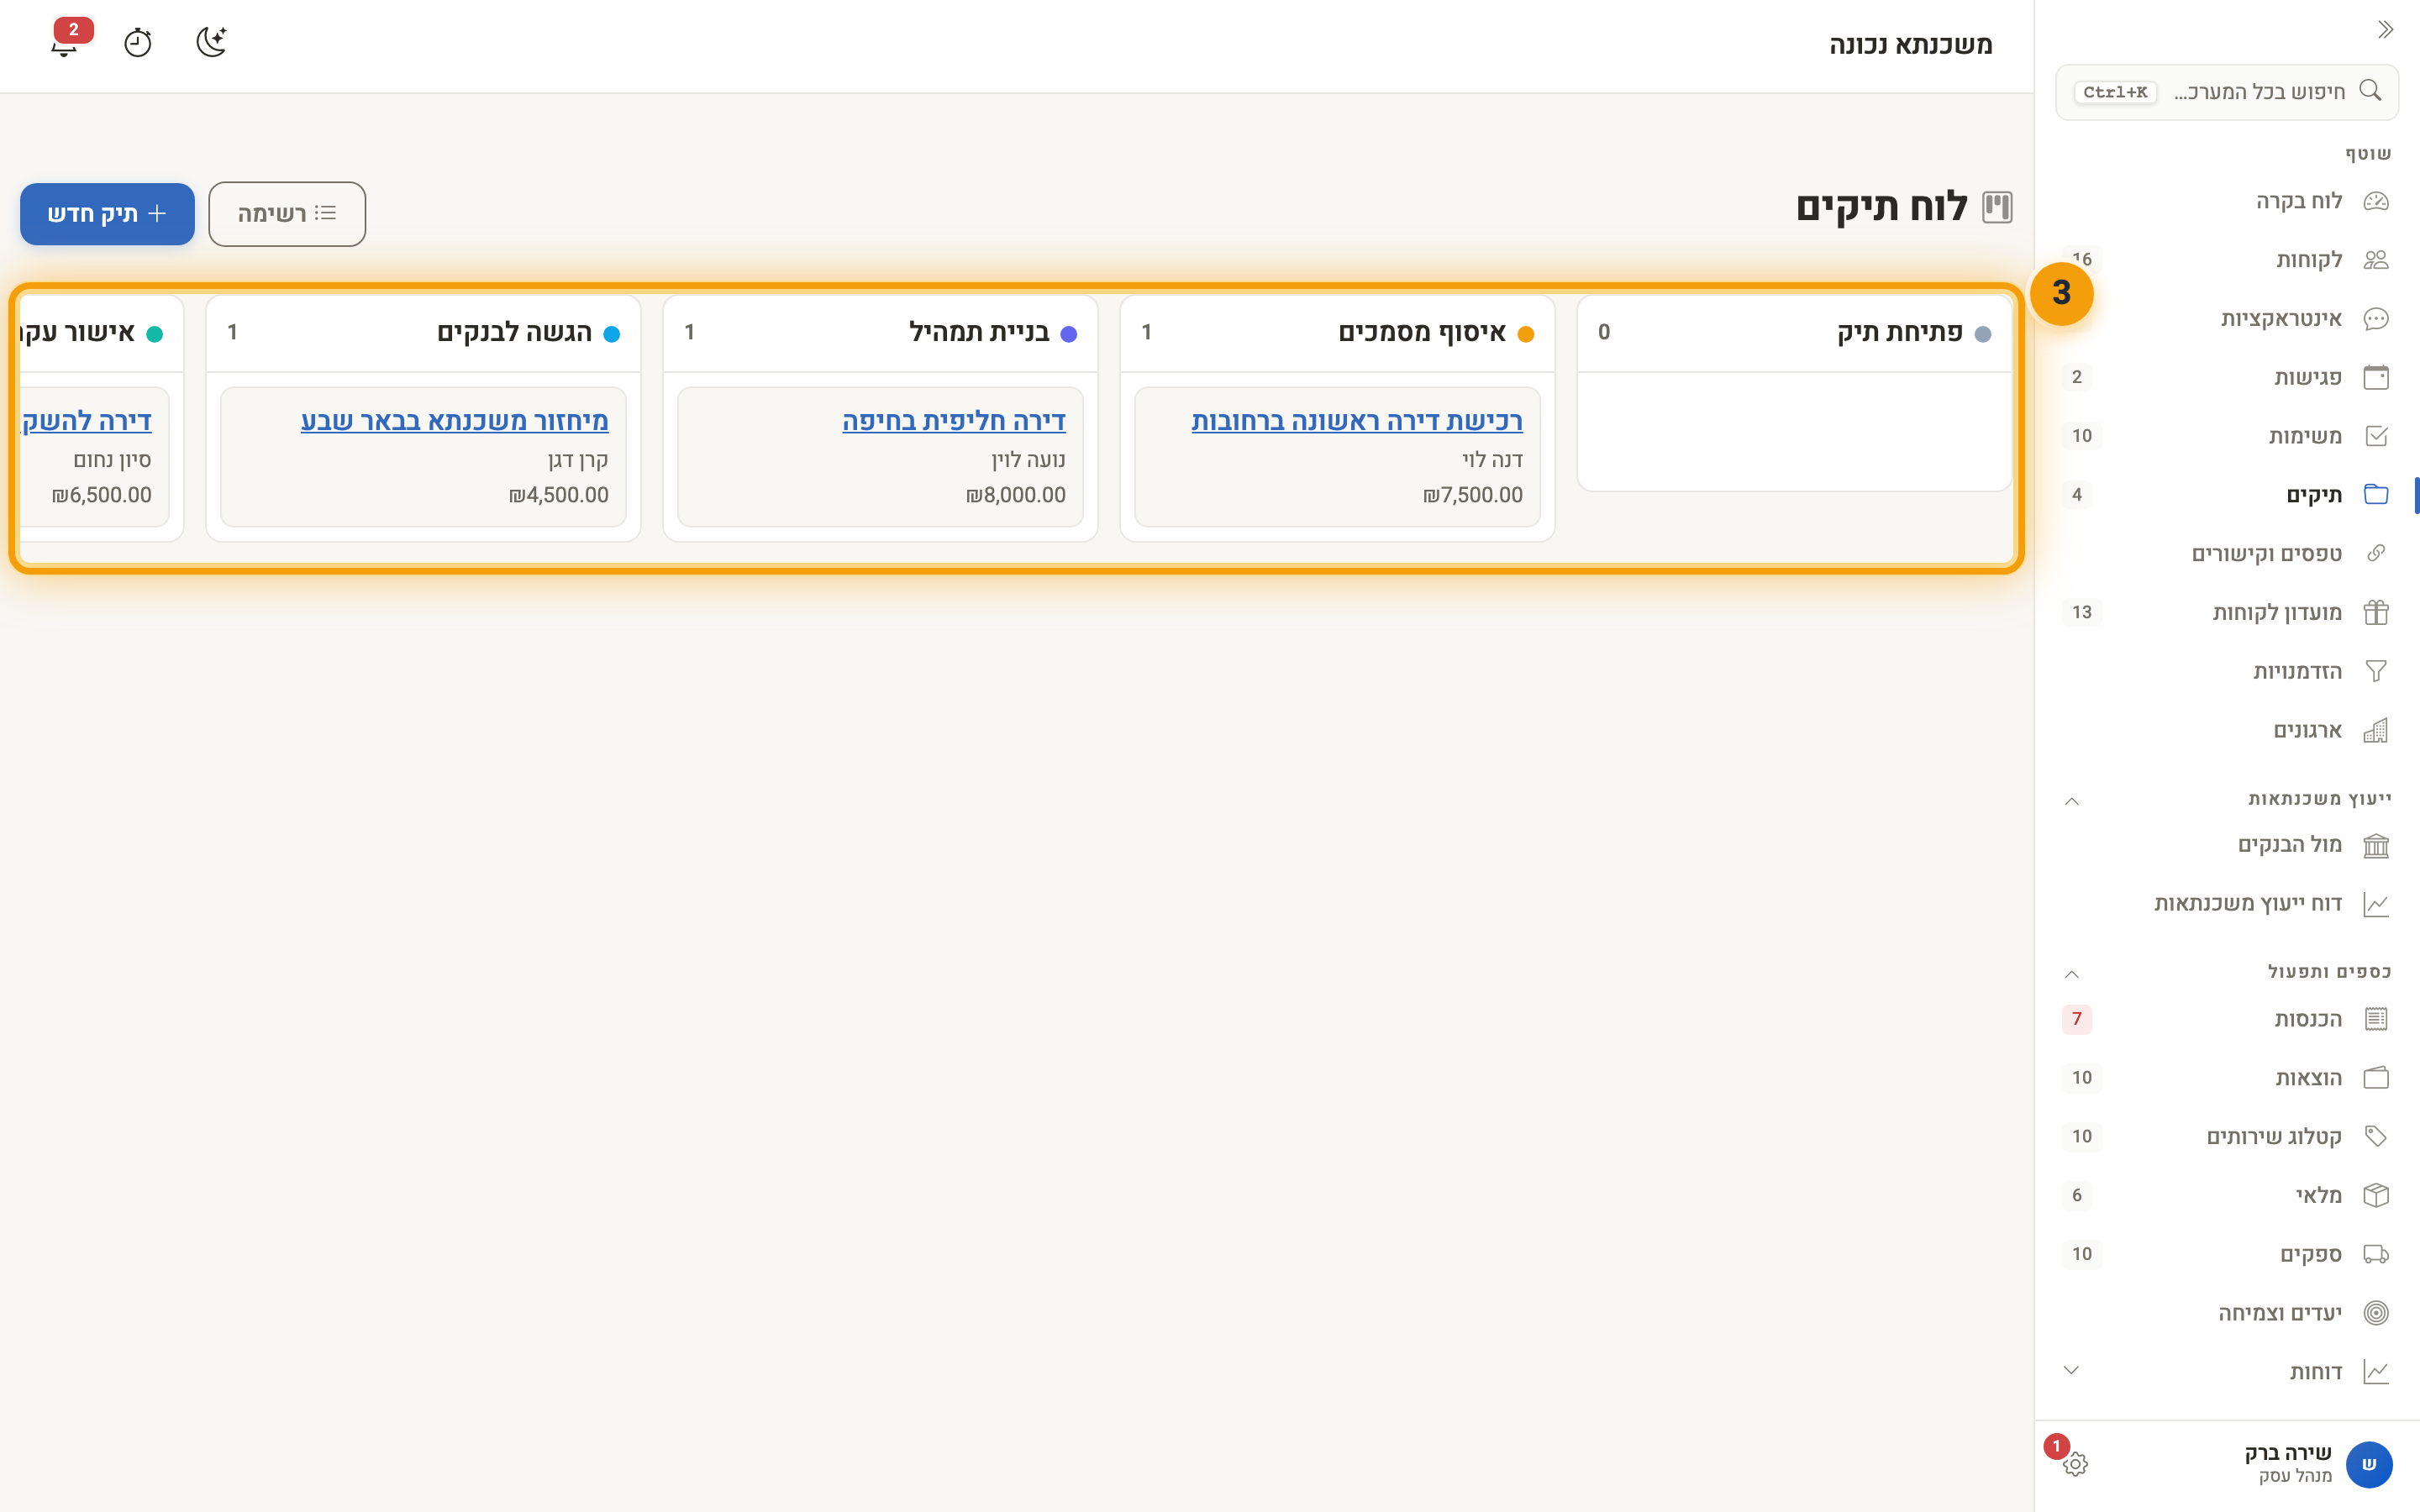
במסך תיקים לוחצים שלבים ורואים את כל התיקים לפי שלב: פתיחת תיק, איסוף מסמכים, בניית תמהיל, הגשה לבנקים, אישור עקרוני, שמאי וביטוחים, חתימה, משיכה והושלם. מזיזים תיק משלב לשלב בגרירה.
בתוך התיק
שלב 4: פרטי המשכנתא
בכרטיס פרטי המשכנתא לוחצים עריכה וממלאים את מטרת ההלוואה (דירה יחידה, דירה חליפית, דירה להשקעה, מיחזור או הלוואה לכל מטרה), שווי הנכס, ההון העצמי, הסכום המבוקש, עיר הנכס, יעד חתימה ותאריך משיכה. המטרה ושווי הנכס משמשים לחישוב שיעור המימון בהשוואה.
בדירה במחיר למשתכן או מחיר מטרה מסמנים דירה במחיר מופחת ומקלידים מחיר רכישה והערכת שמאי. שיעור המימון מחושב אז לפי סעיף 4א בהוראה 329: על הערכת השמאי, ומעל 2.1 מיליון ש״ח על 2.1 מיליון או מחיר הרכישה, הגבוה מביניהם. קנסות והחזר הטבות לפי התוכנית יורדים מהשווי, אלא אם לבנק זכות שקודמת לזכות המדינה. ההשוואה בודקת גם הון עצמי מינימלי: ₪60,000 בדירה שמזכה במענק, ו-₪100,000 בכל דירה אחרת. לרשימת המסמכים נוסף אישור זכאות.
שלב 5: לווים והכנסות
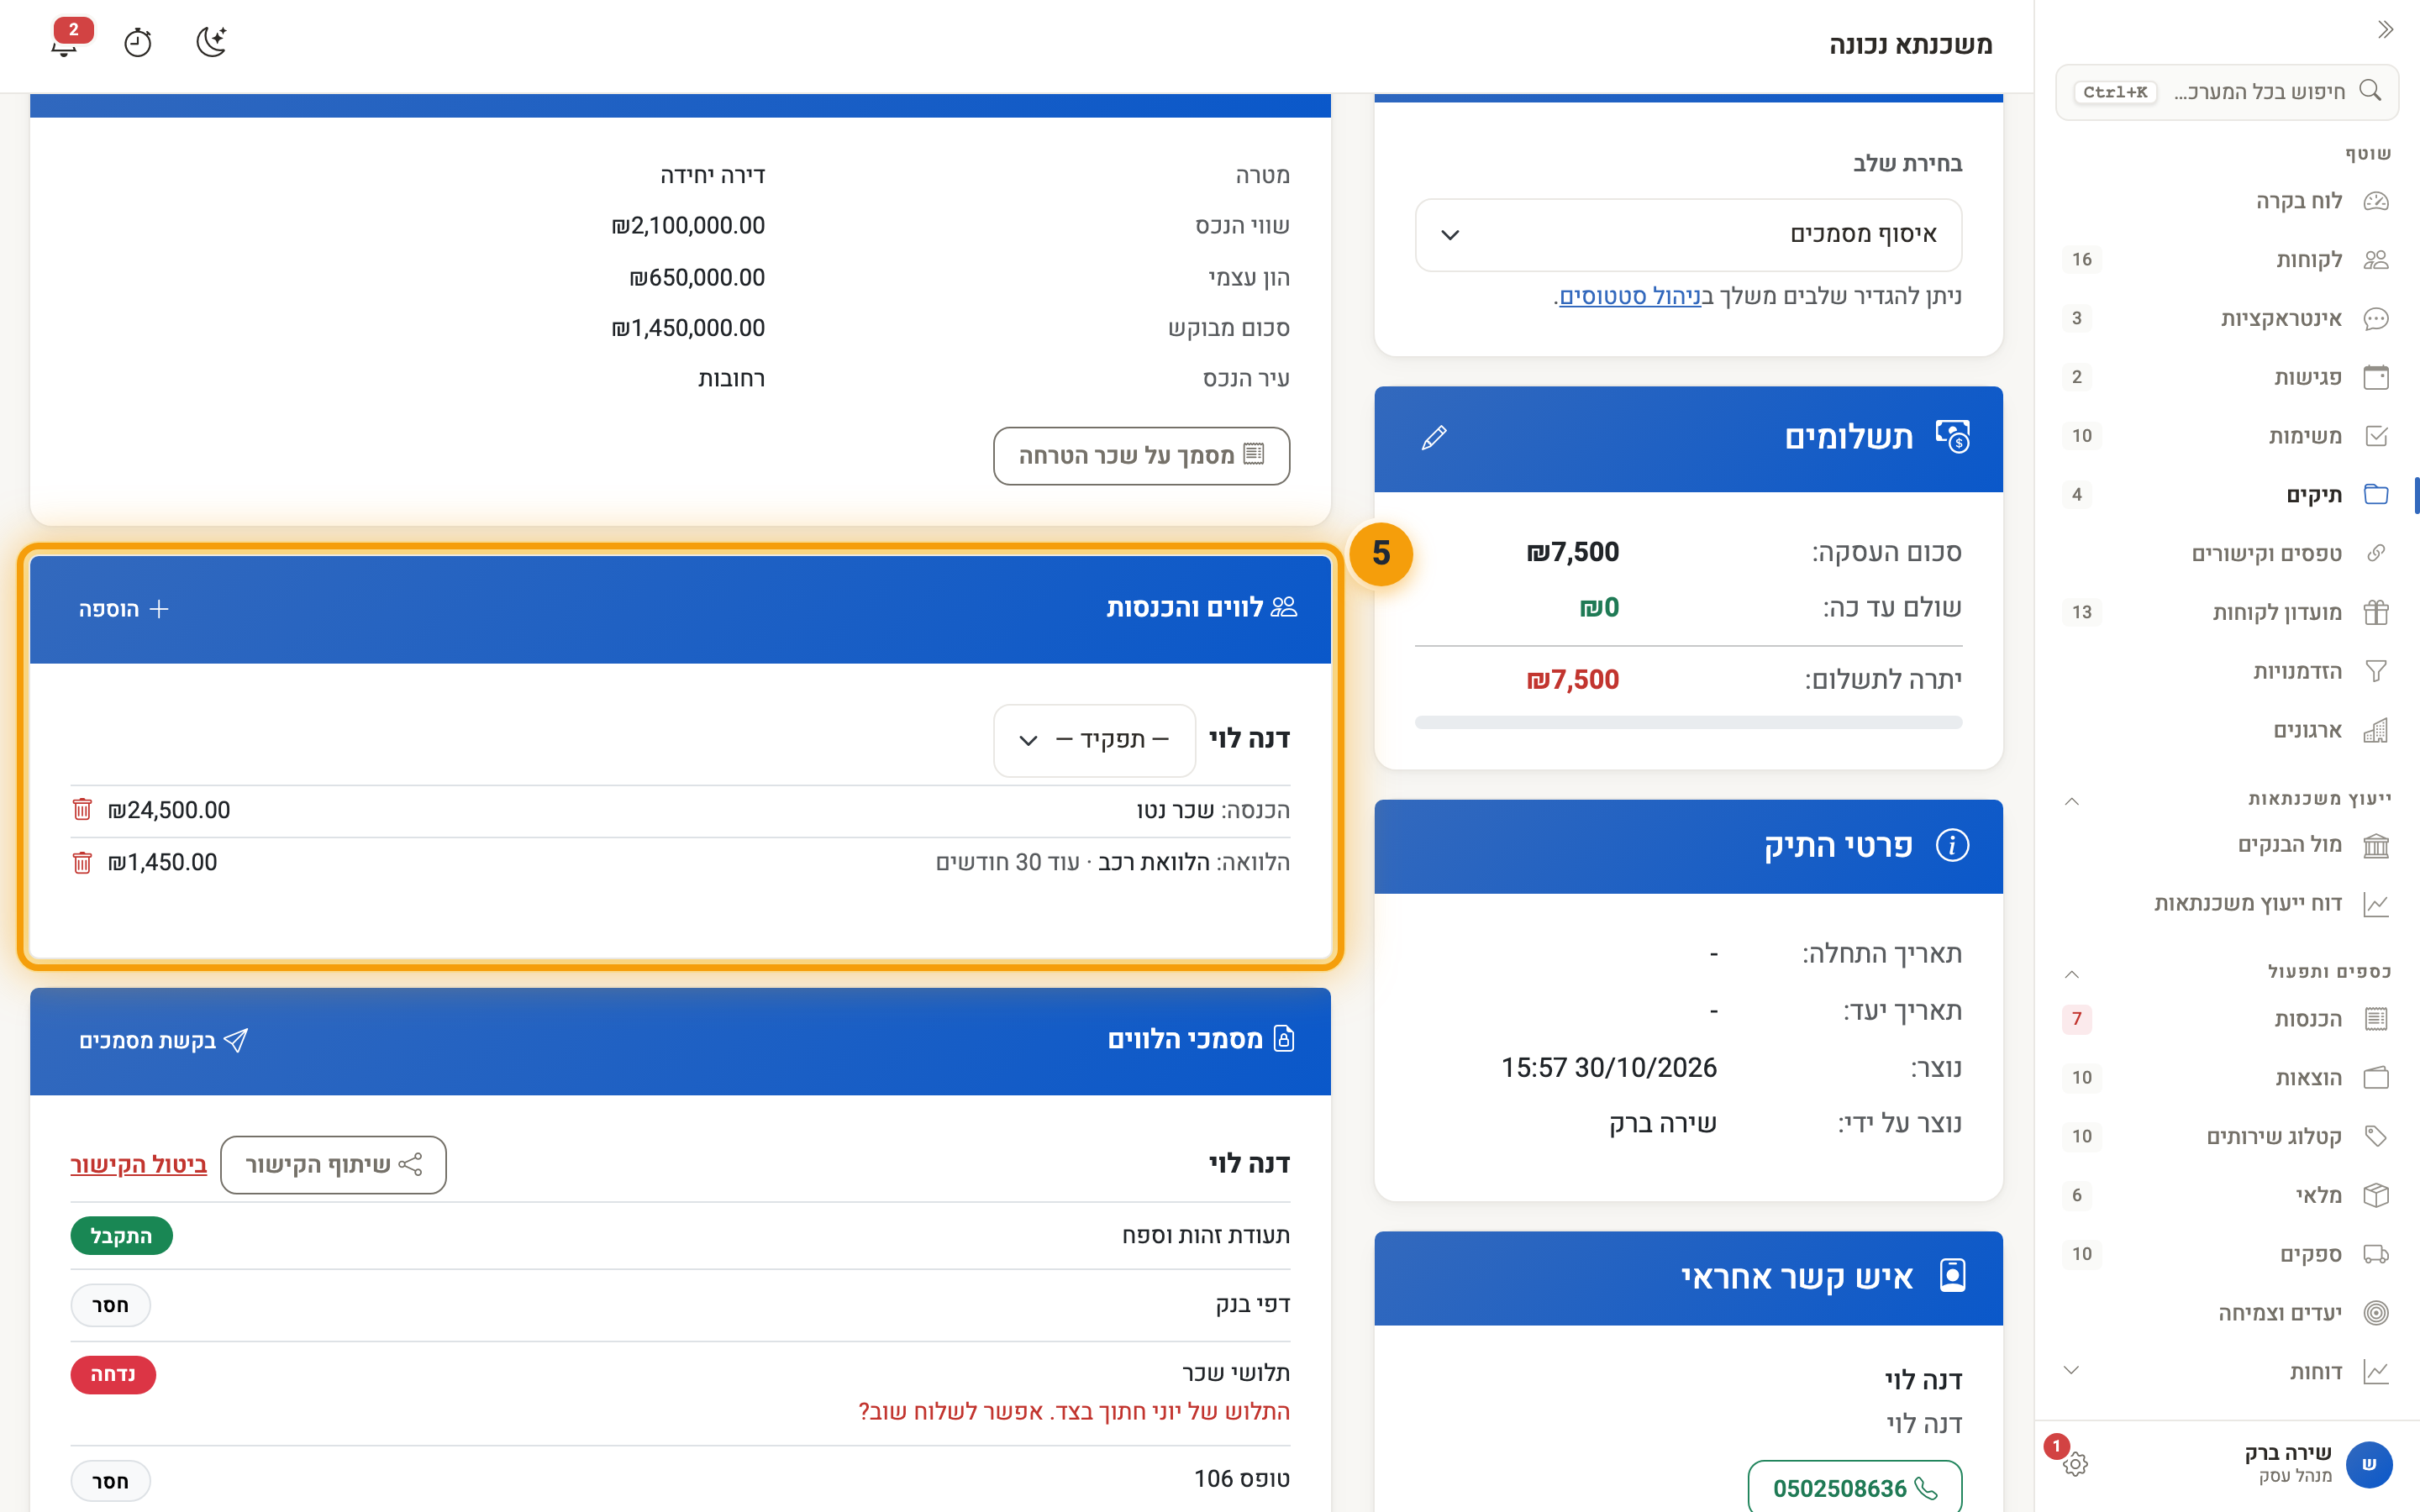
בכרטיס לווים והכנסות מופיע כל מי שבתיק. לכל אחד בוחרים תפקיד: לווה, לווה נוסף או ערב. לחיצה על הוספה מוסיפה הכנסה, הוצאה קבועה או הלוואה, עם סכום חודשי. להוצאה ולהלוואה רושמים גם כמה חודשים נשארו: לפי הוראה 329 של בנק ישראל, התחייבות של עד 18 חודשים לא נספרת בחישוב ההחזר מהכנסה. שתי שורות נספרות אחרת: שכר דירה, אם לא יגורו בדירה יורד מההכנסה גם בחוזה קצר, והלוואה קודמת המובטחת באותו נכס נספרת מ-1.10.2026 בהחזר החודשי של התיק ולא כהוצאה.
מסמכי הלווים
שלב 6: בקשת מסמכים
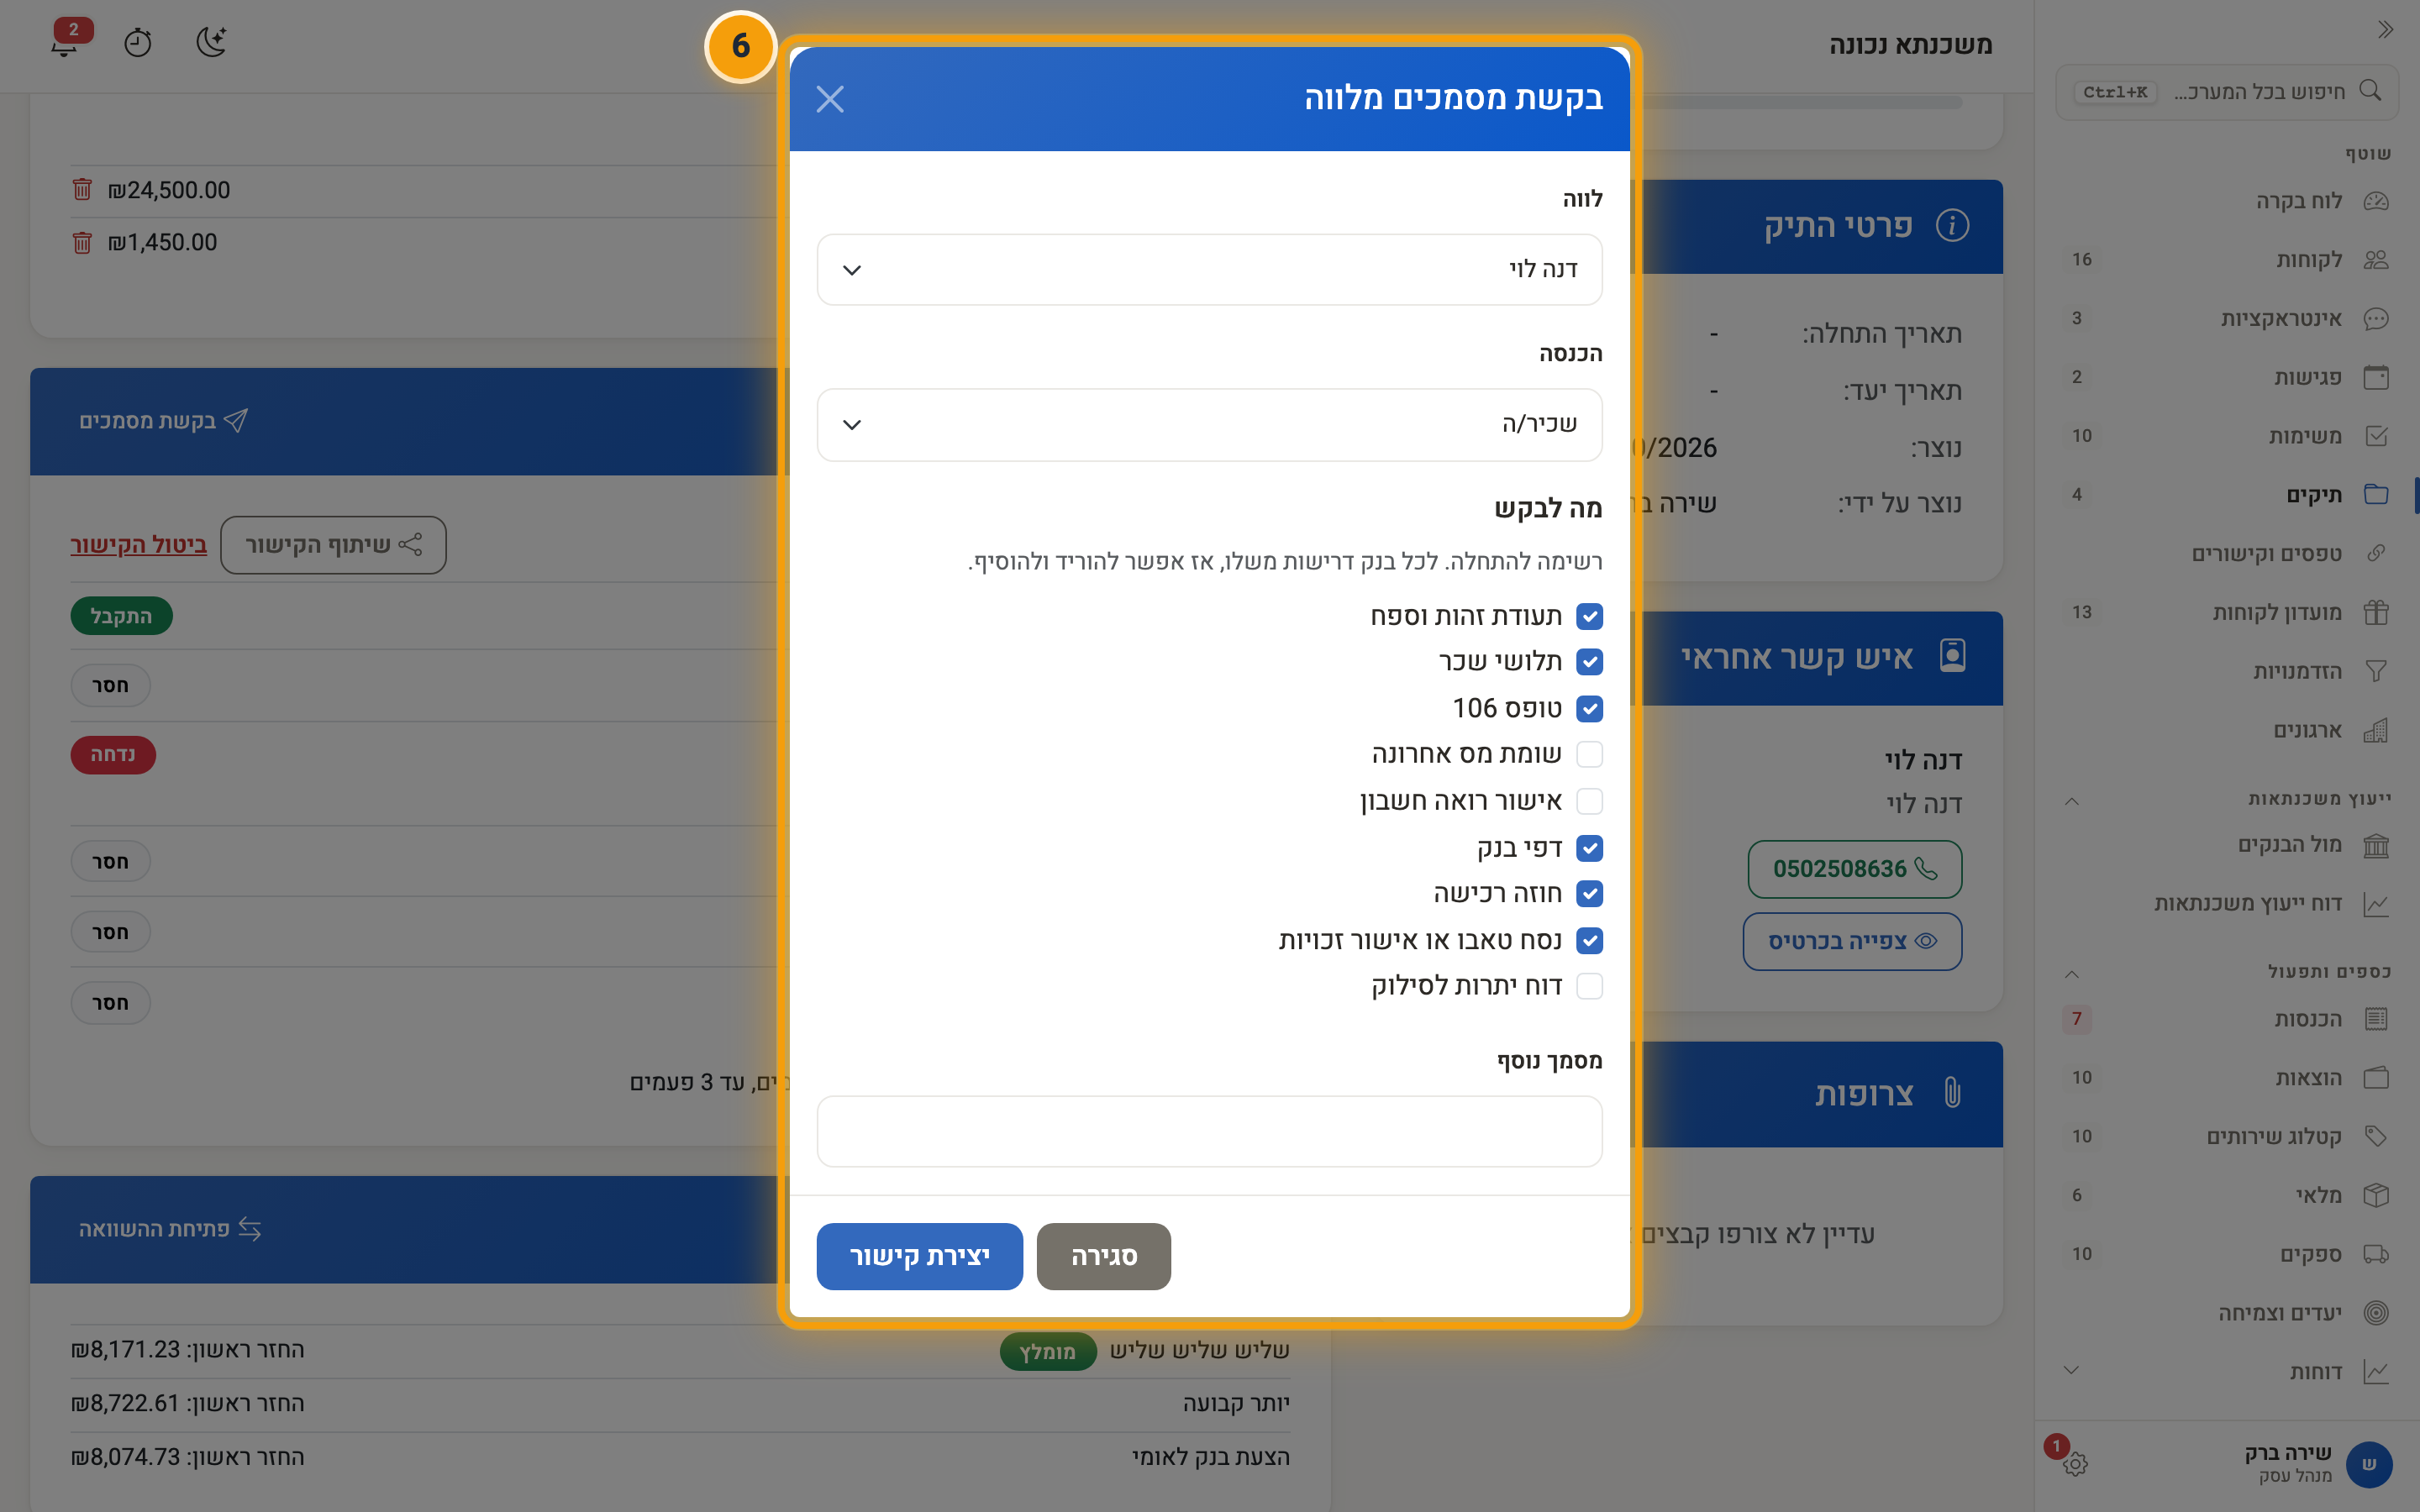
בכרטיס מסמכי הלווים לוחצים בקשת מסמכים, בוחרים לווה ומסמנים אם הוא שכיר או עצמאי. הרשימה מתמלאת לפי התיק: לשכיר תלושי שכר וטופס 106, לעצמאי שומת מס ואישור רואה חשבון, לרכישה חוזה ונסח טאבו, ולמיחזור דוח יתרות לסילוק. לכל בנק דרישות משלו, ולכן אפשר להוריד פריטים ולהוסיף מסמך משלכם.
לוחצים יצירת קישור, ושולחים את הקישור בוואטסאפ או במייל. כל לווה מקבל קישור משלו. הוא פותח אותו בטלפון, בלי הרשמה, ומעלה את המסמכים לפי הפריטים.
שלב 7: בדיקת המסמכים
בכרטיס רואים לכל לווה מה חסר, מה ממתין לבדיקה ומה כבר התקבל. על כל מסמך שהגיע לוחצים אישור או דחייה. בדחייה כותבים ללווה מה לתקן, למשל ״התלוש של יוני חתוך בצד״. הוא רואה את ההסבר בקישור שלו ושולח שוב דרך אותו קישור, גם אם כבר סימן שסיים.
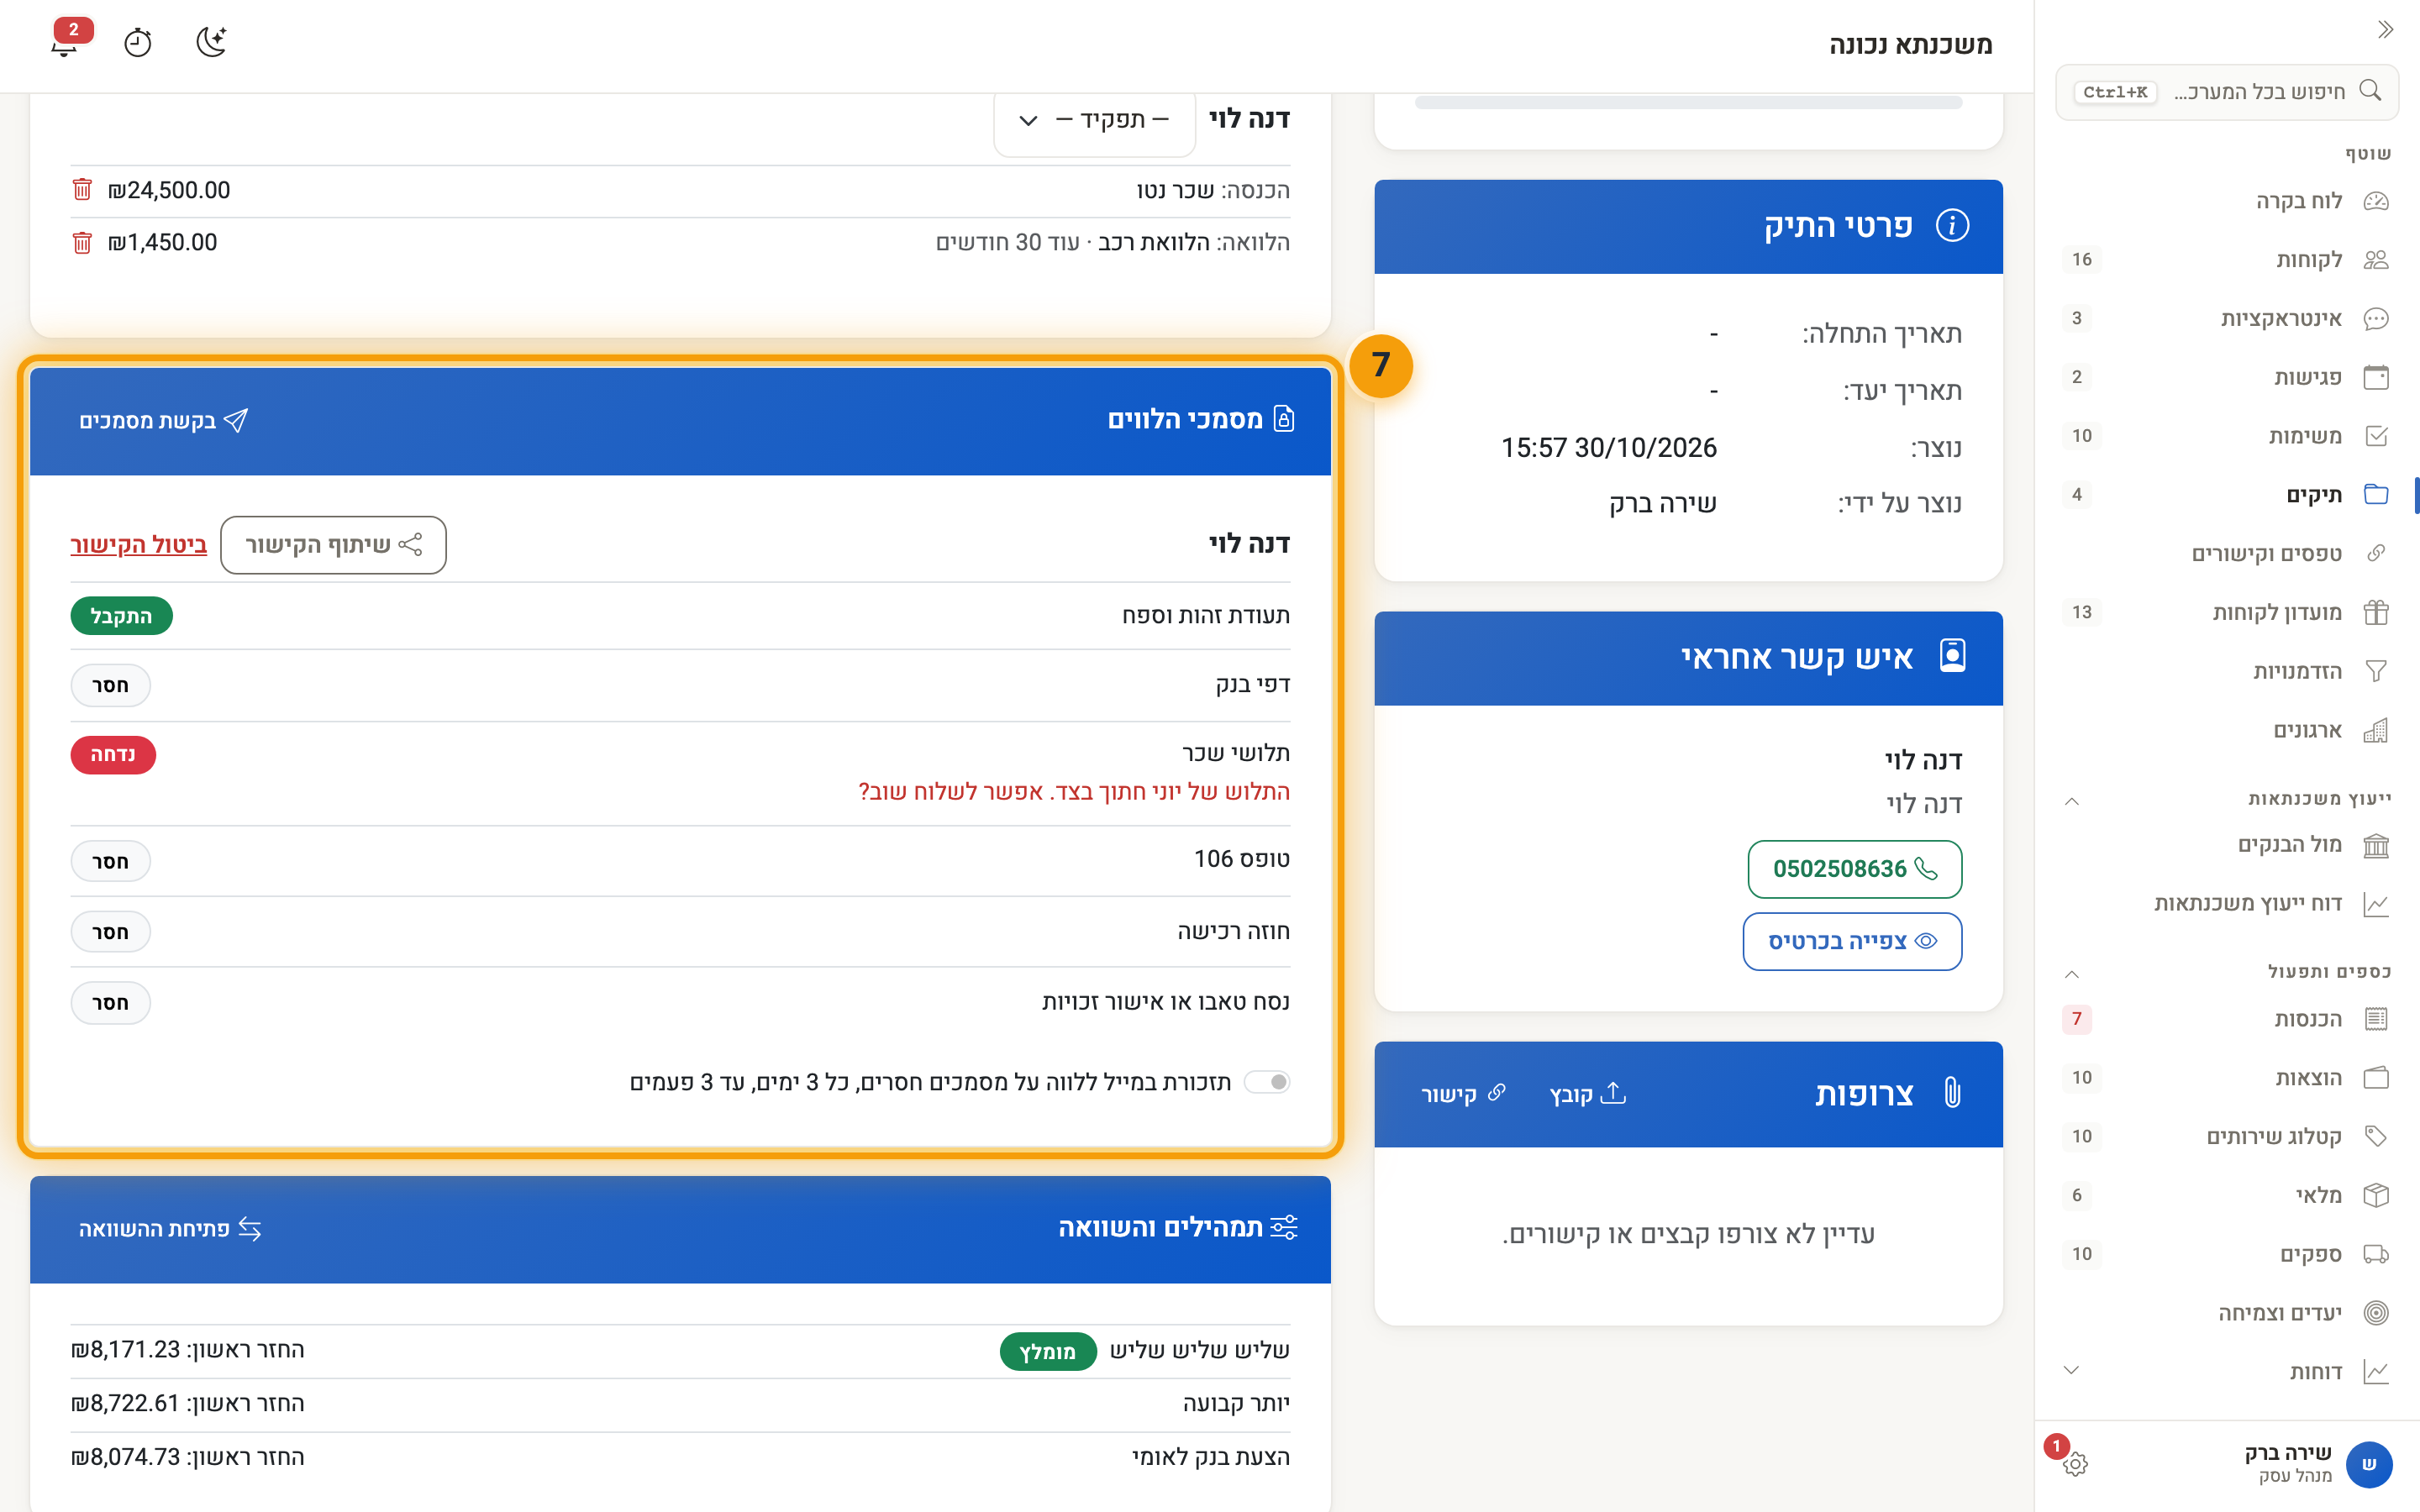
אפשר להדליק תזכורת במייל ללווה שלא שלח הכול. התזכורת נשלחת כל 3 ימים, עד 3 פעמים, ולא בשבת ובחג. כברירת מחדל היא כבויה.
אבטחה: קובצי הלקוחות והתיקים בעסק מסוג ייעוץ משכנתאות נשמרים מוצפנים בדיסק, וכל הורדה של קובץ לקוח נרשמת ביומן הצפייה של הלקוח. הקישור ללווה פג אחרי 30 יום, ואפשר לבטל אותו בכל רגע בלחיצה על ביטול הקישור.
תמהילים והשוואה
שלב 8: בניית תמהיל
בכרטיס תמהילים והשוואה לוחצים פתיחת ההשוואה, ואז תרחיש חדש. לתרחיש נותנים שם, ומוסיפים מסלולים: פריים, קבועה לא צמודה, קבועה צמודה, משתנה לא צמודה או משתנה צמודה. לכל מסלול רושמים סכום, ריבית, מספר חודשים ולוח סילוקין (שפיצר או קרן שווה), ובמסלול משתנה שאינו פריים גם כל כמה חודשים הריבית משתנה.
בשדה הנחות המדד והריבית בוחרים על מה לחשב. תחזיות בנק ישראל הן הבחירה הרגילה: ציפיות האינפלציה ועקומי האפס שבנק ישראל מפרסם, על הדרך שבה הוראה 451 מורה לבנקים לחשב. התרחיש נשאר על החודש שנשמר איתו, ועוברים לחודש חדש רק כשעורכים אותו.
בהנחות שמקלידים שני שדות קובעים את התוצאה: מדד שנתי למסלולים הצמודים, ושינוי בריבית — בכמה הריבית המשתנה זזה בנקודת השינוי הראשונה שלה (בפריים, אחרי שנה). בכל מקרה ההנחות מודפסות ליד התוצאה.
עמלות בהעמדה הן מה שהבנק גובה במועד ההעמדה, כמו פתיחת תיק. הן נכנסות לריבית הכוללת ולסך ההחזר.
הצעה שקיבלתם מבנק נרשמת באותה דרך: בוחרים סוג: הצעת בנק ומקשרים אותה לבנק בתיק. אפשר גם להקליד בחלק מה כתוב באישור העקרוני את המספרים מהאישור, ואז בהשוואה מופיע לכל אחד הפער מהחישוב. פער של יותר מ-1% בהחזר הראשון מסומן לבדוק את ההקלדה, כי לרוב מסלול הוקלד לא נכון.
הכפתור הסלים האחידים יוצר בבת אחת את שלושת הסלים שבנק ישראל קבע וכל בנק חייב להציע באישור העקרוני: קבועה לא צמודה מלאה; שליש קבועה לא צמודה, שליש פריים ושליש משתנה צמודה כל 5 שנים; וחצי קבועה לא צמודה, חצי פריים. מקלידים סכום, תקופה ושלוש ריביות מהאישור, וכך משווים הצעות על אותו בסיס.
שלב 9: ההשוואה
במסך ההשוואה התרחישים עומדים זה לצד זה: סכום, החזר חודשי ראשון, החזר חודשי בשיא, סך כל ההחזר, החזר על כל שקל וריבית כוללת חזויה. כשהסכומים וההנחות שווים, הנמוך בכל שורה מודגש. מתחתיהם מופיעות מגבלות בנק ישראל מול נתוני התיק: שיעור מימון, החזר מהכנסה, חלק בריבית משתנה ותקופה. חריגה מסומנת מעל המגבלה, אבל לא חוסמת דבר: הבנק הוא שמחליט. כשחסר נתון בתיק, למשל הכנסה, מופיע חסר נתון בתיק.
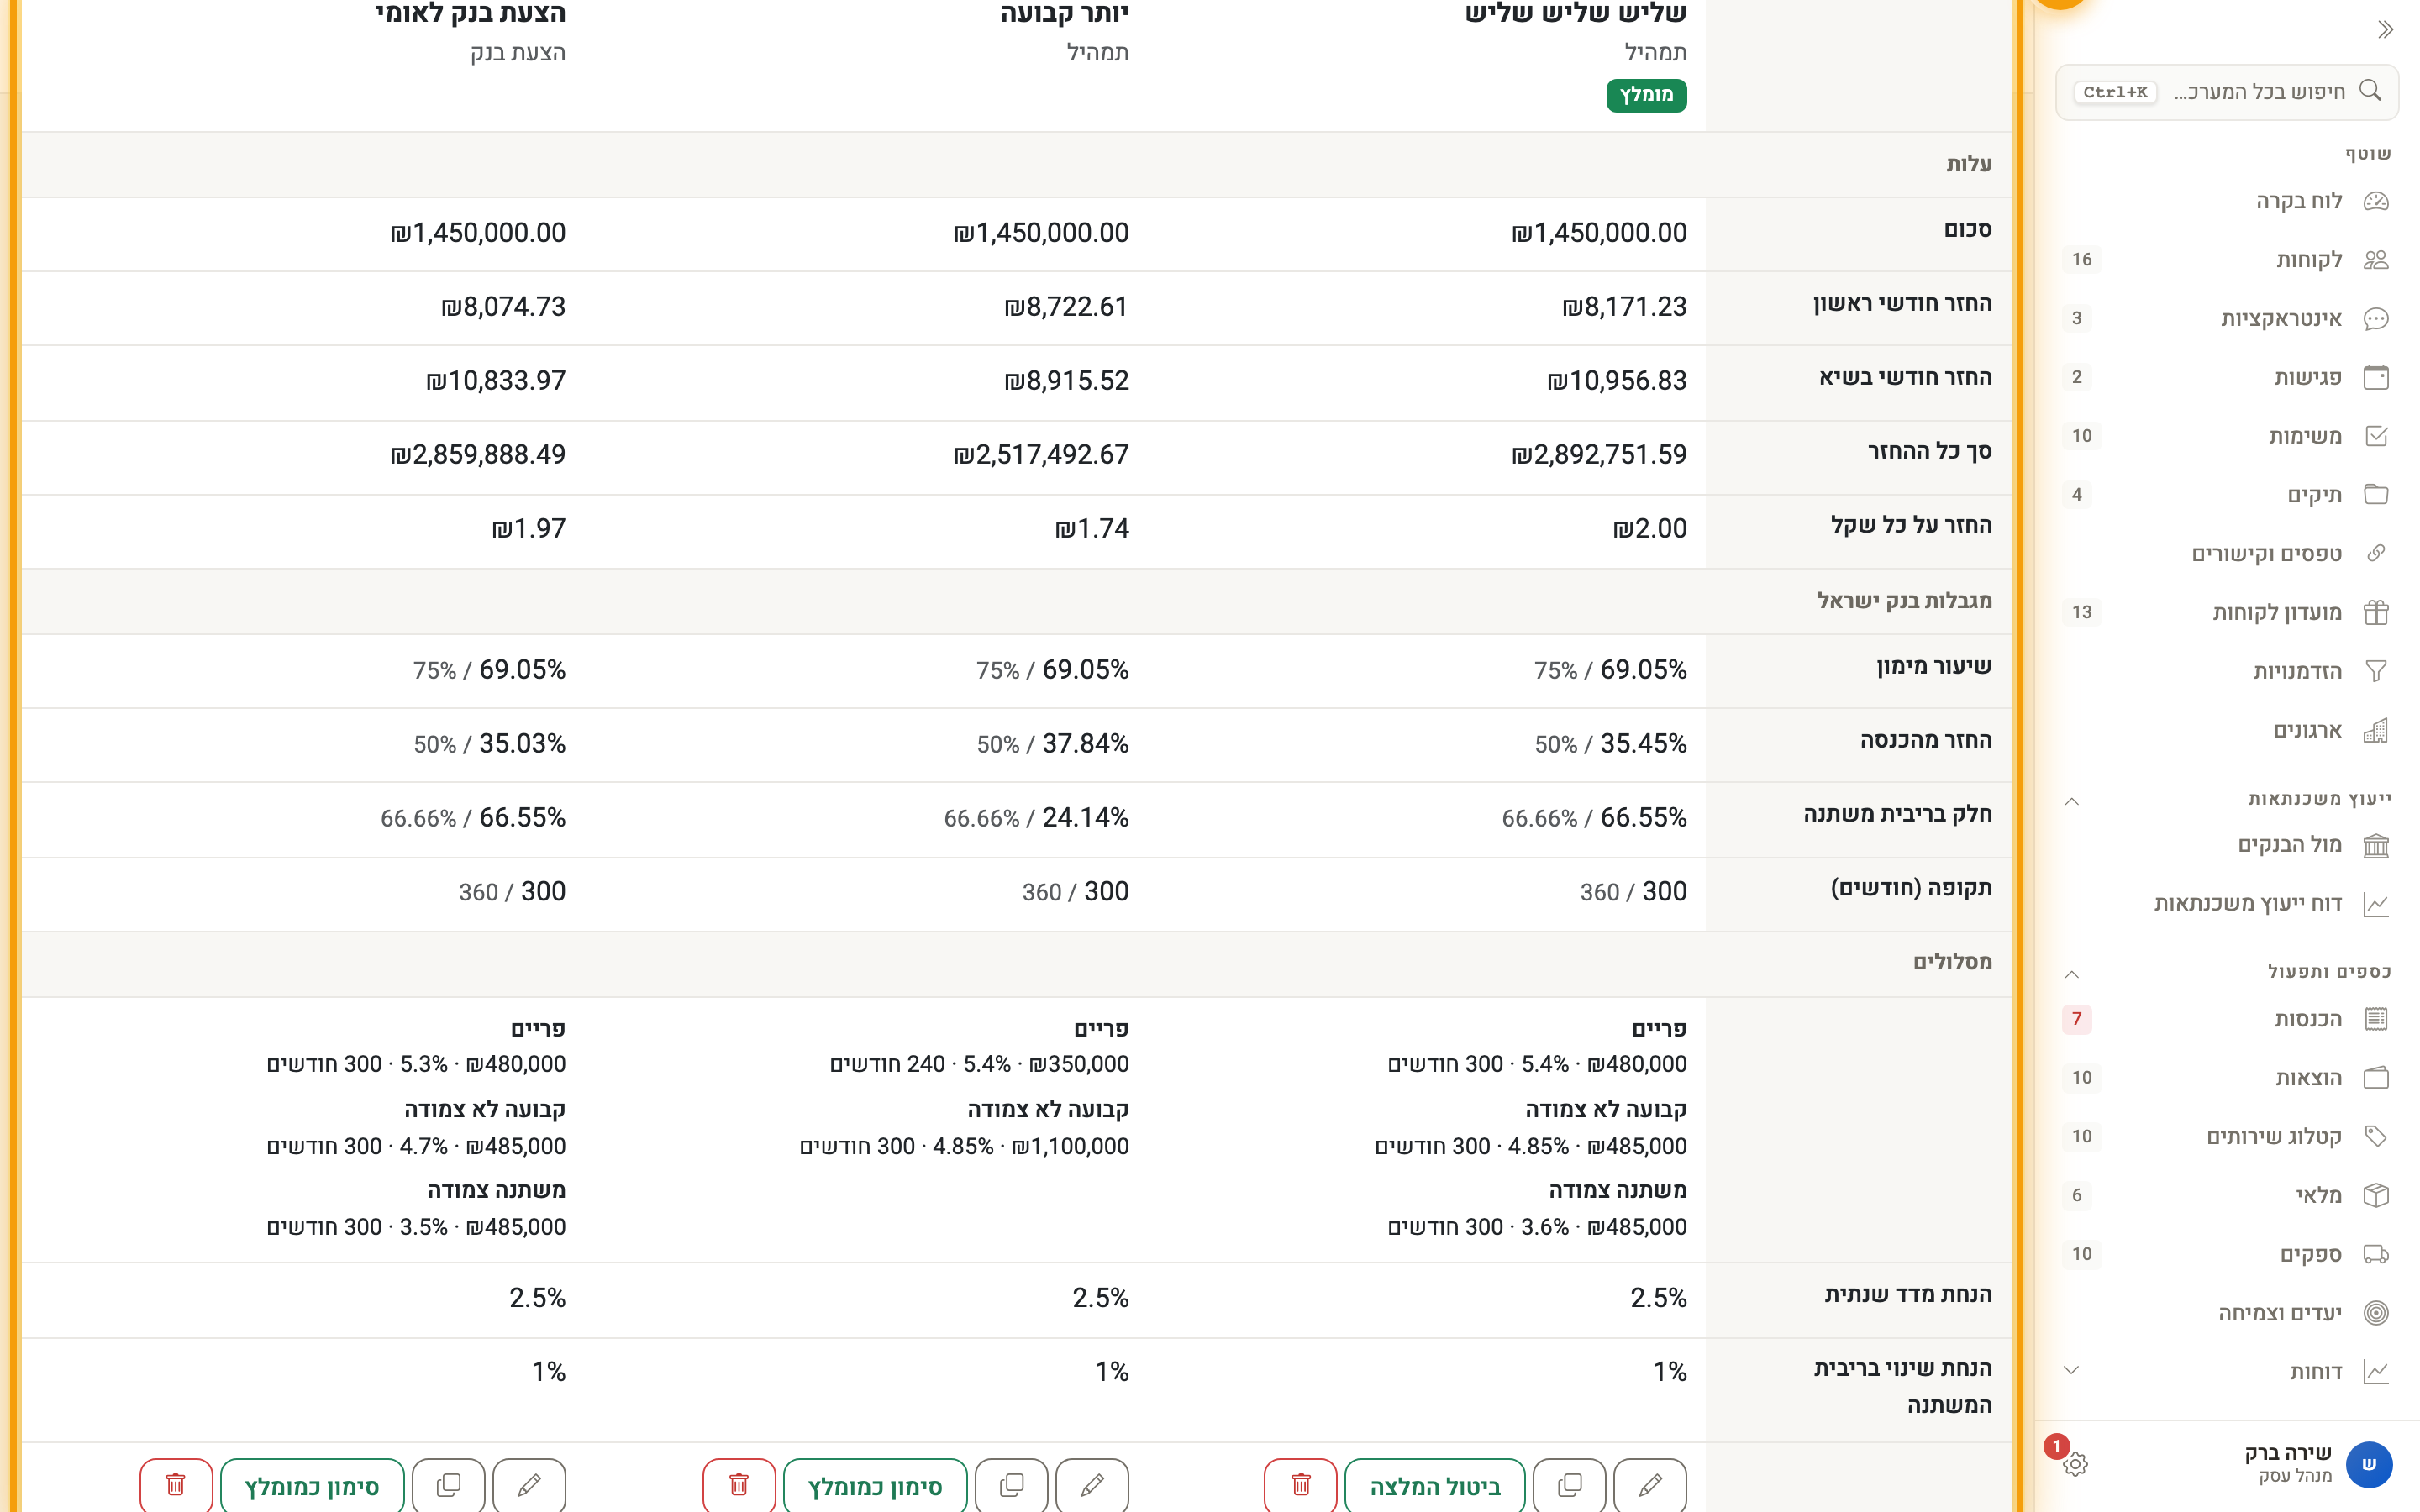
- סימון כמומלץ מסמן את התמהיל שאתם ממליצים עליו. רק תמהיל אחד בתיק מסומן.
- שכפול פותח עותק לשינויים.
- PDF מוריד את ההשוואה, עם ההנחות ועם ההבהרה שזו הערכה ולא הצעה של בנק.
- למסמכי התיק, לאישור הלקוח שומר את ההשוואה בכרטיס המסמכים של התיק, ומשם שולחים אותה ללקוח לאישור בקישור.
שימו לב: החישוב הוא הערכה לפי הריביות וההנחות שהוקלדו. אין במערכת עדכון ריביות אוטומטי. הריבית הכוללת החזויה מחושבת לפי הנוסחה של בנק ישראל (הוראה 451, תוספת 4), אבל על ההנחות שלכם. בנק מחשב אותה על תחזיות בנק ישראל, ולכן המספר באישור העקרוני יכול להיות שונה.
בדיקת מיחזור
בלקוח שכבר יש לו משכנתא, בכרטיס תמהילים והשוואה לוחצים בדיקת מיחזור ואז הקלדת דוח יתרות. מהדוח של הבנק מקלידים לכל מסלול יתרה, ריבית, חודשים שנותרו ועמלת פירעון. במסלול משתנה מוסיפים כל כמה חודשים הריבית משתנה, מתי השינוי הקרוב, ואם ידוע, את המרווח מעל העוגן.
המסך משווה את המשכנתא הקיימת לכל תמהיל והצעה בתיק: השינוי בהחזר החודשי, בהחזר בשיא ובסך התשלומים, כמה משולם במועד המיחזור, ומאיזה חודש החיסכון מכסה את התשלום.
מעל הכול מופיע הכלל מהוראה 451, סעיף 15א: אם שיעור הריבית לצרכי השוואה של ההלוואה הקיימת גבוה מהריבית הכוללת החזויה באישור העקרוני של ההלוואה החדשה, יש כדאיות כלכלית למיחזור.
- כשמקלידים את שני המספרים מהבנקים, התשובה מסומנת לפי המספרים שהבנקים הציגו.
- כשאחד מהם חסר, המערכת מחשבת אותו לפי אותה נוסחה, והתשובה מסומנת הערכה.
- כשההנחות של שני הצדדים שונות, אין תשובה. כדאי לחשב את שניהם על אותן תחזיות.
עמלת הפירעון לפי הצו
כשאין עדיין דוח מהבנק, אפשר להעריך את העמלה. בעריכת דוח היתרות פותחים חישוב עמלת הפירעון לפי הצו, בוחרים מועד פירעון, ולכל מסלול מקלידים את תאריך מתן ההלוואה ואת הריבית הממוצעת של בנק ישראל למועד הפירעון ולמועד מתן ההלוואה. את הריביות הממוצעות לוקחים מהלוח באתר בנק ישראל, לפי סוג המסלול והתקופה שנותרה.
המסך מציג לכל מסלול עמלה תפעולית, עמלת אי הודעה מוקדמת, עמלת מדד ממוצע, עמלת היוון לפני ואחרי הפחתה, ואיך העמלה יכולה לרדת. עמלה שהוקלדה מדוח הבנק גוברת תמיד על החישוב. החישוב הוא לפירעון מלא של המסלול, והבנק קובע את הסכום בפועל.
רדאר מיחזור
בתפריט רדאר מיחזור מופיעים הלקוחות שנרשם להם תאריך משיכה, ויש בתיק שלהם תמהיל מומלץ או דוח יתרות. למעלה מקלידים את הריביות שהבנקים מציעים היום, והמסך מסדר את הלקוחות לפי החיסכון החודשי המשוער. לצד כל לקוח מופיעים מועד שינוי הריבית הקרוב והמועד הבא שבו עמלת ההיוון יורדת. זה סימן לבדוק ולא תשובה: החישוב בלי מדד ובלי עמלות, ואת ההשוואה עצמה עושים בבדיקת המיחזור של התיק.
תצוגת פגישה
בכרטיס תמהילים והשוואה לוחצים תצוגת פגישה. נפתח מסך נקי, בלי תפריט ובלי שמות של לקוחות אחרים: האפשרויות זו לצד זו, המומלצת מסומנת, ממה כל תמהיל מורכב, מה קורה להחזר אם המדד והריבית עולים, ומגבלות בנק ישראל. בלחיצה על שם של הצעה מסתירים אותה לפגישה הזאת, בלי לשנות משהו שנשמר. הדפסה מדפיסה את המסך בלי הכפתורים.
מול הבנקים
שלב 10: בנק בתיק
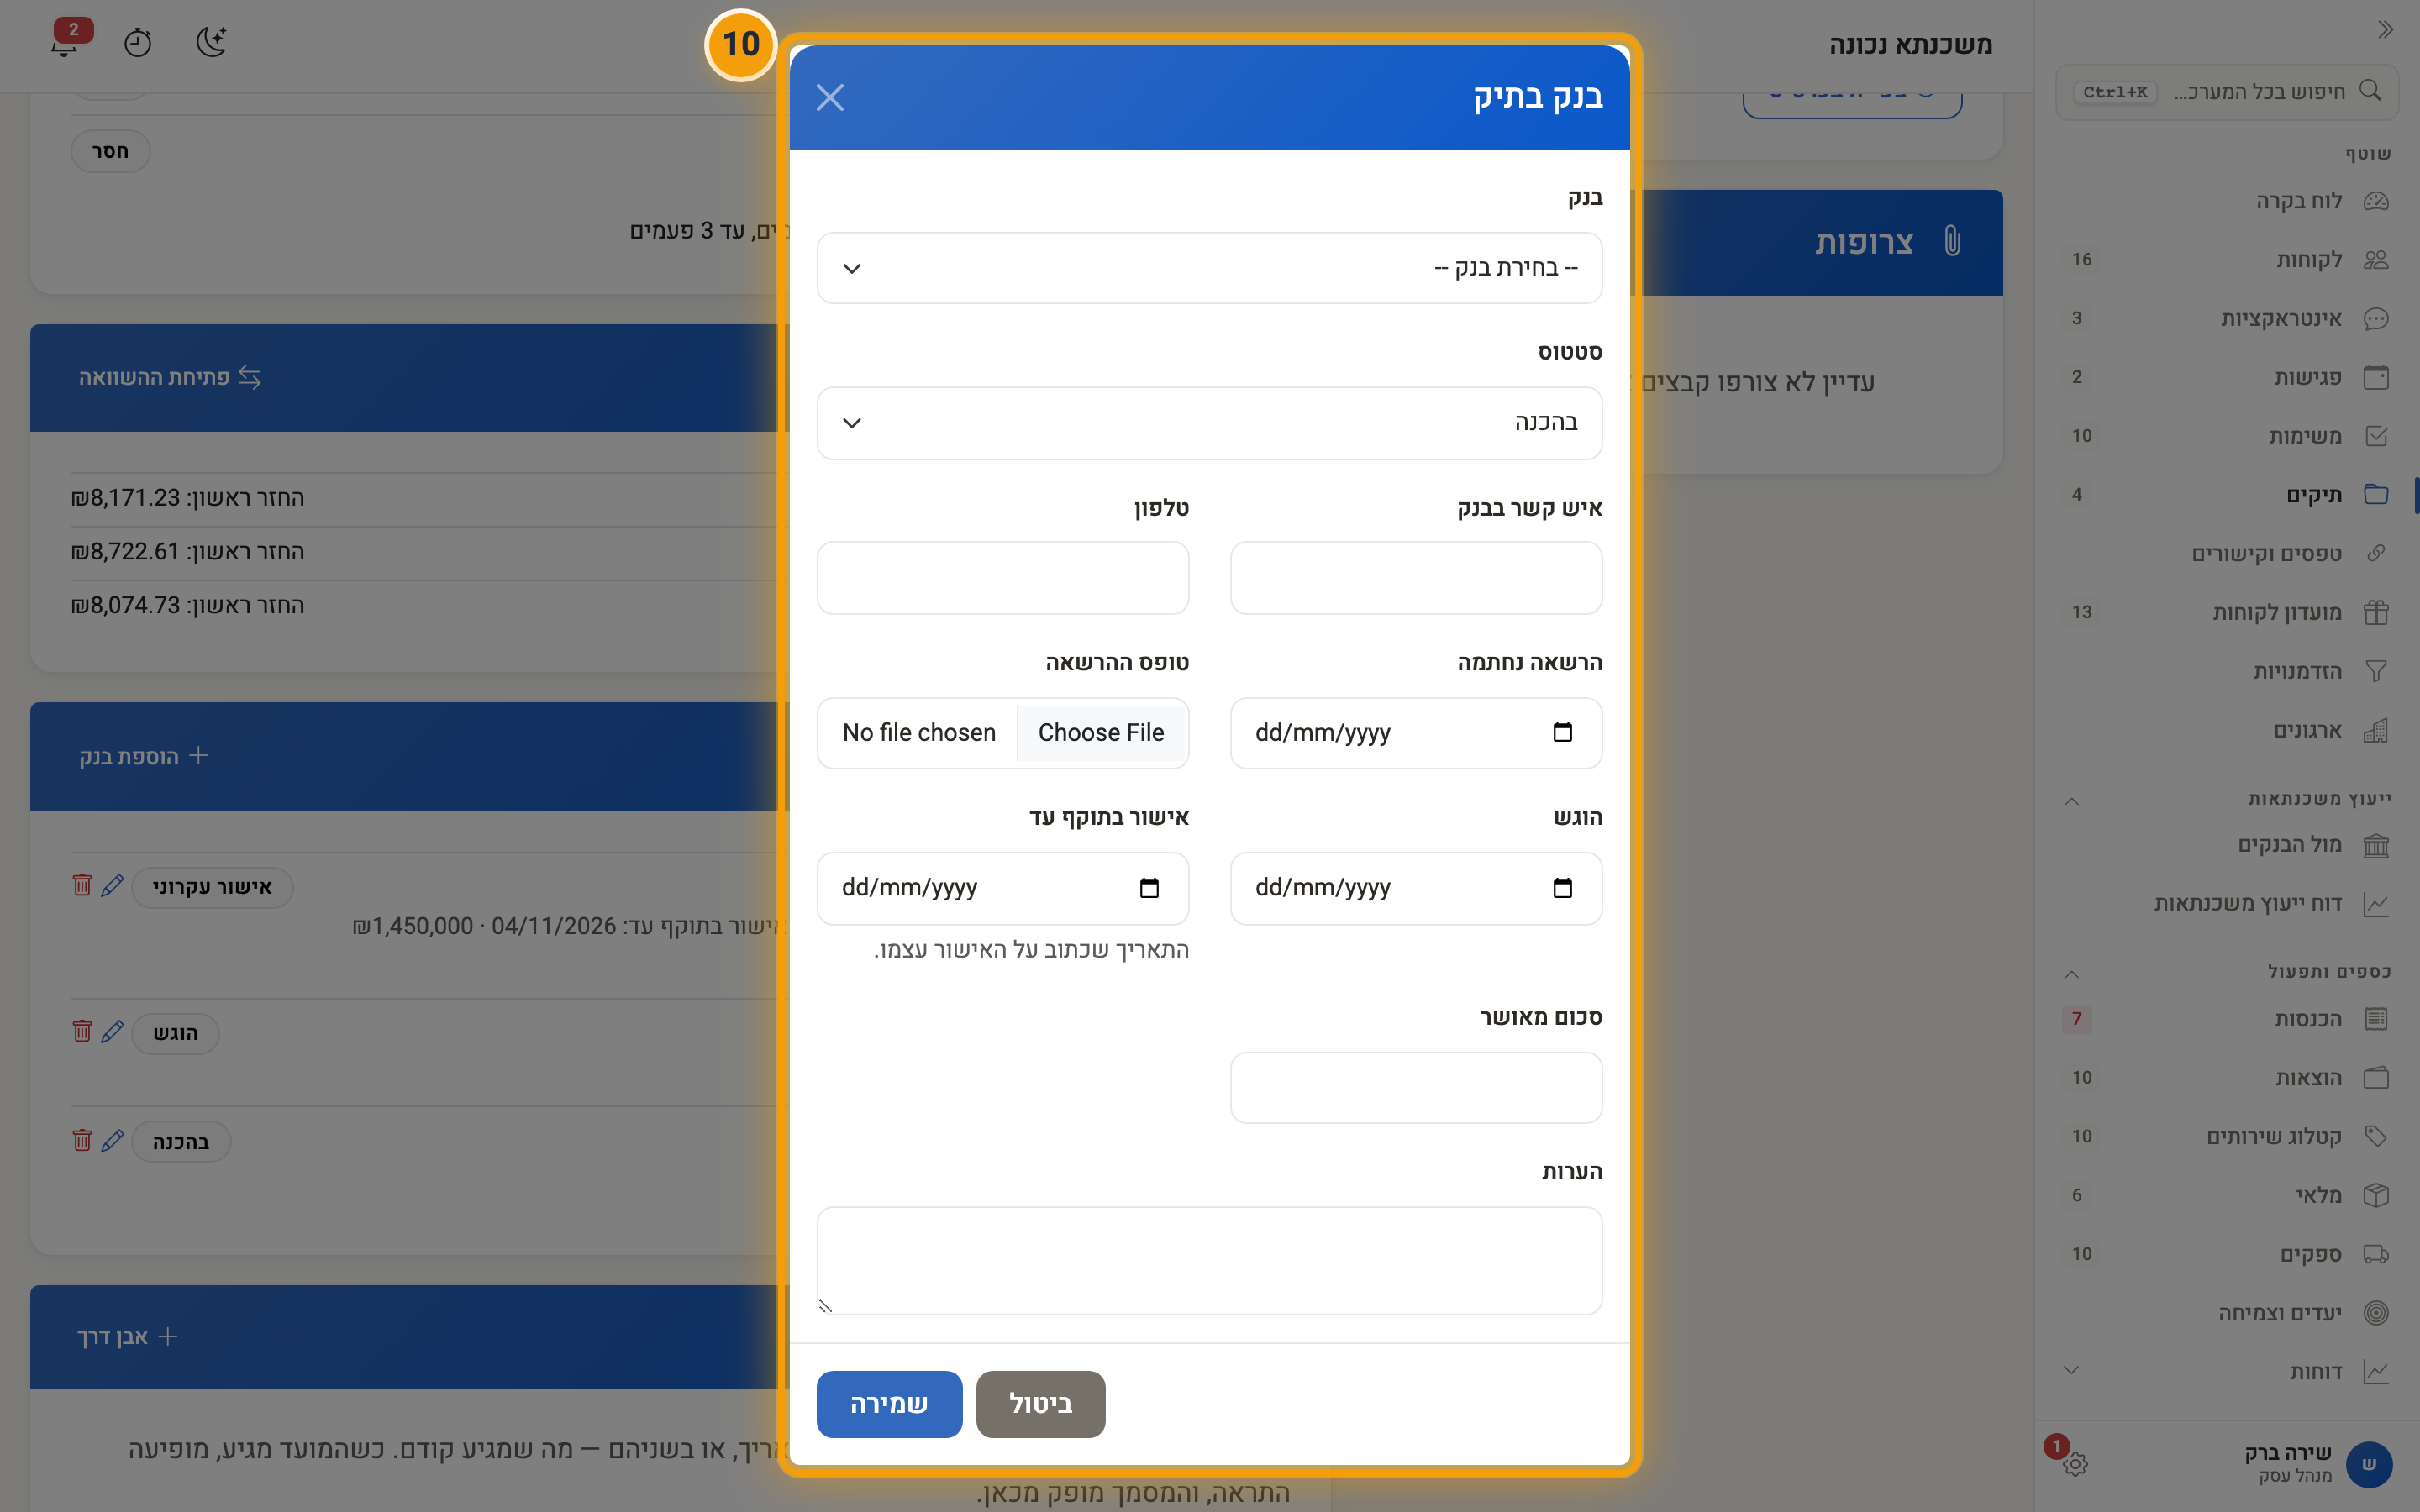
בכרטיס מול הבנקים לוחצים הוספת בנק, ובוחרים בנק מהרשימה. לכל בנק רושמים את הסטטוס, איש הקשר בבנק, מתי נחתמה ההרשאה (ואפשר לצרף את הטופס החתום), מתי הוגשה הבקשה, הסכום שאושר ועד מתי האישור העקרוני בתוקף. את תאריך התוקף מעתיקים מהאישור עצמו. לפי הוראה 451 הבנק שומר את התנאים לפחות 24 יום מיום האישור, ו-12 יום כשלא נדרש שעבוד חדש.
שלב 11: המסך מול הבנקים
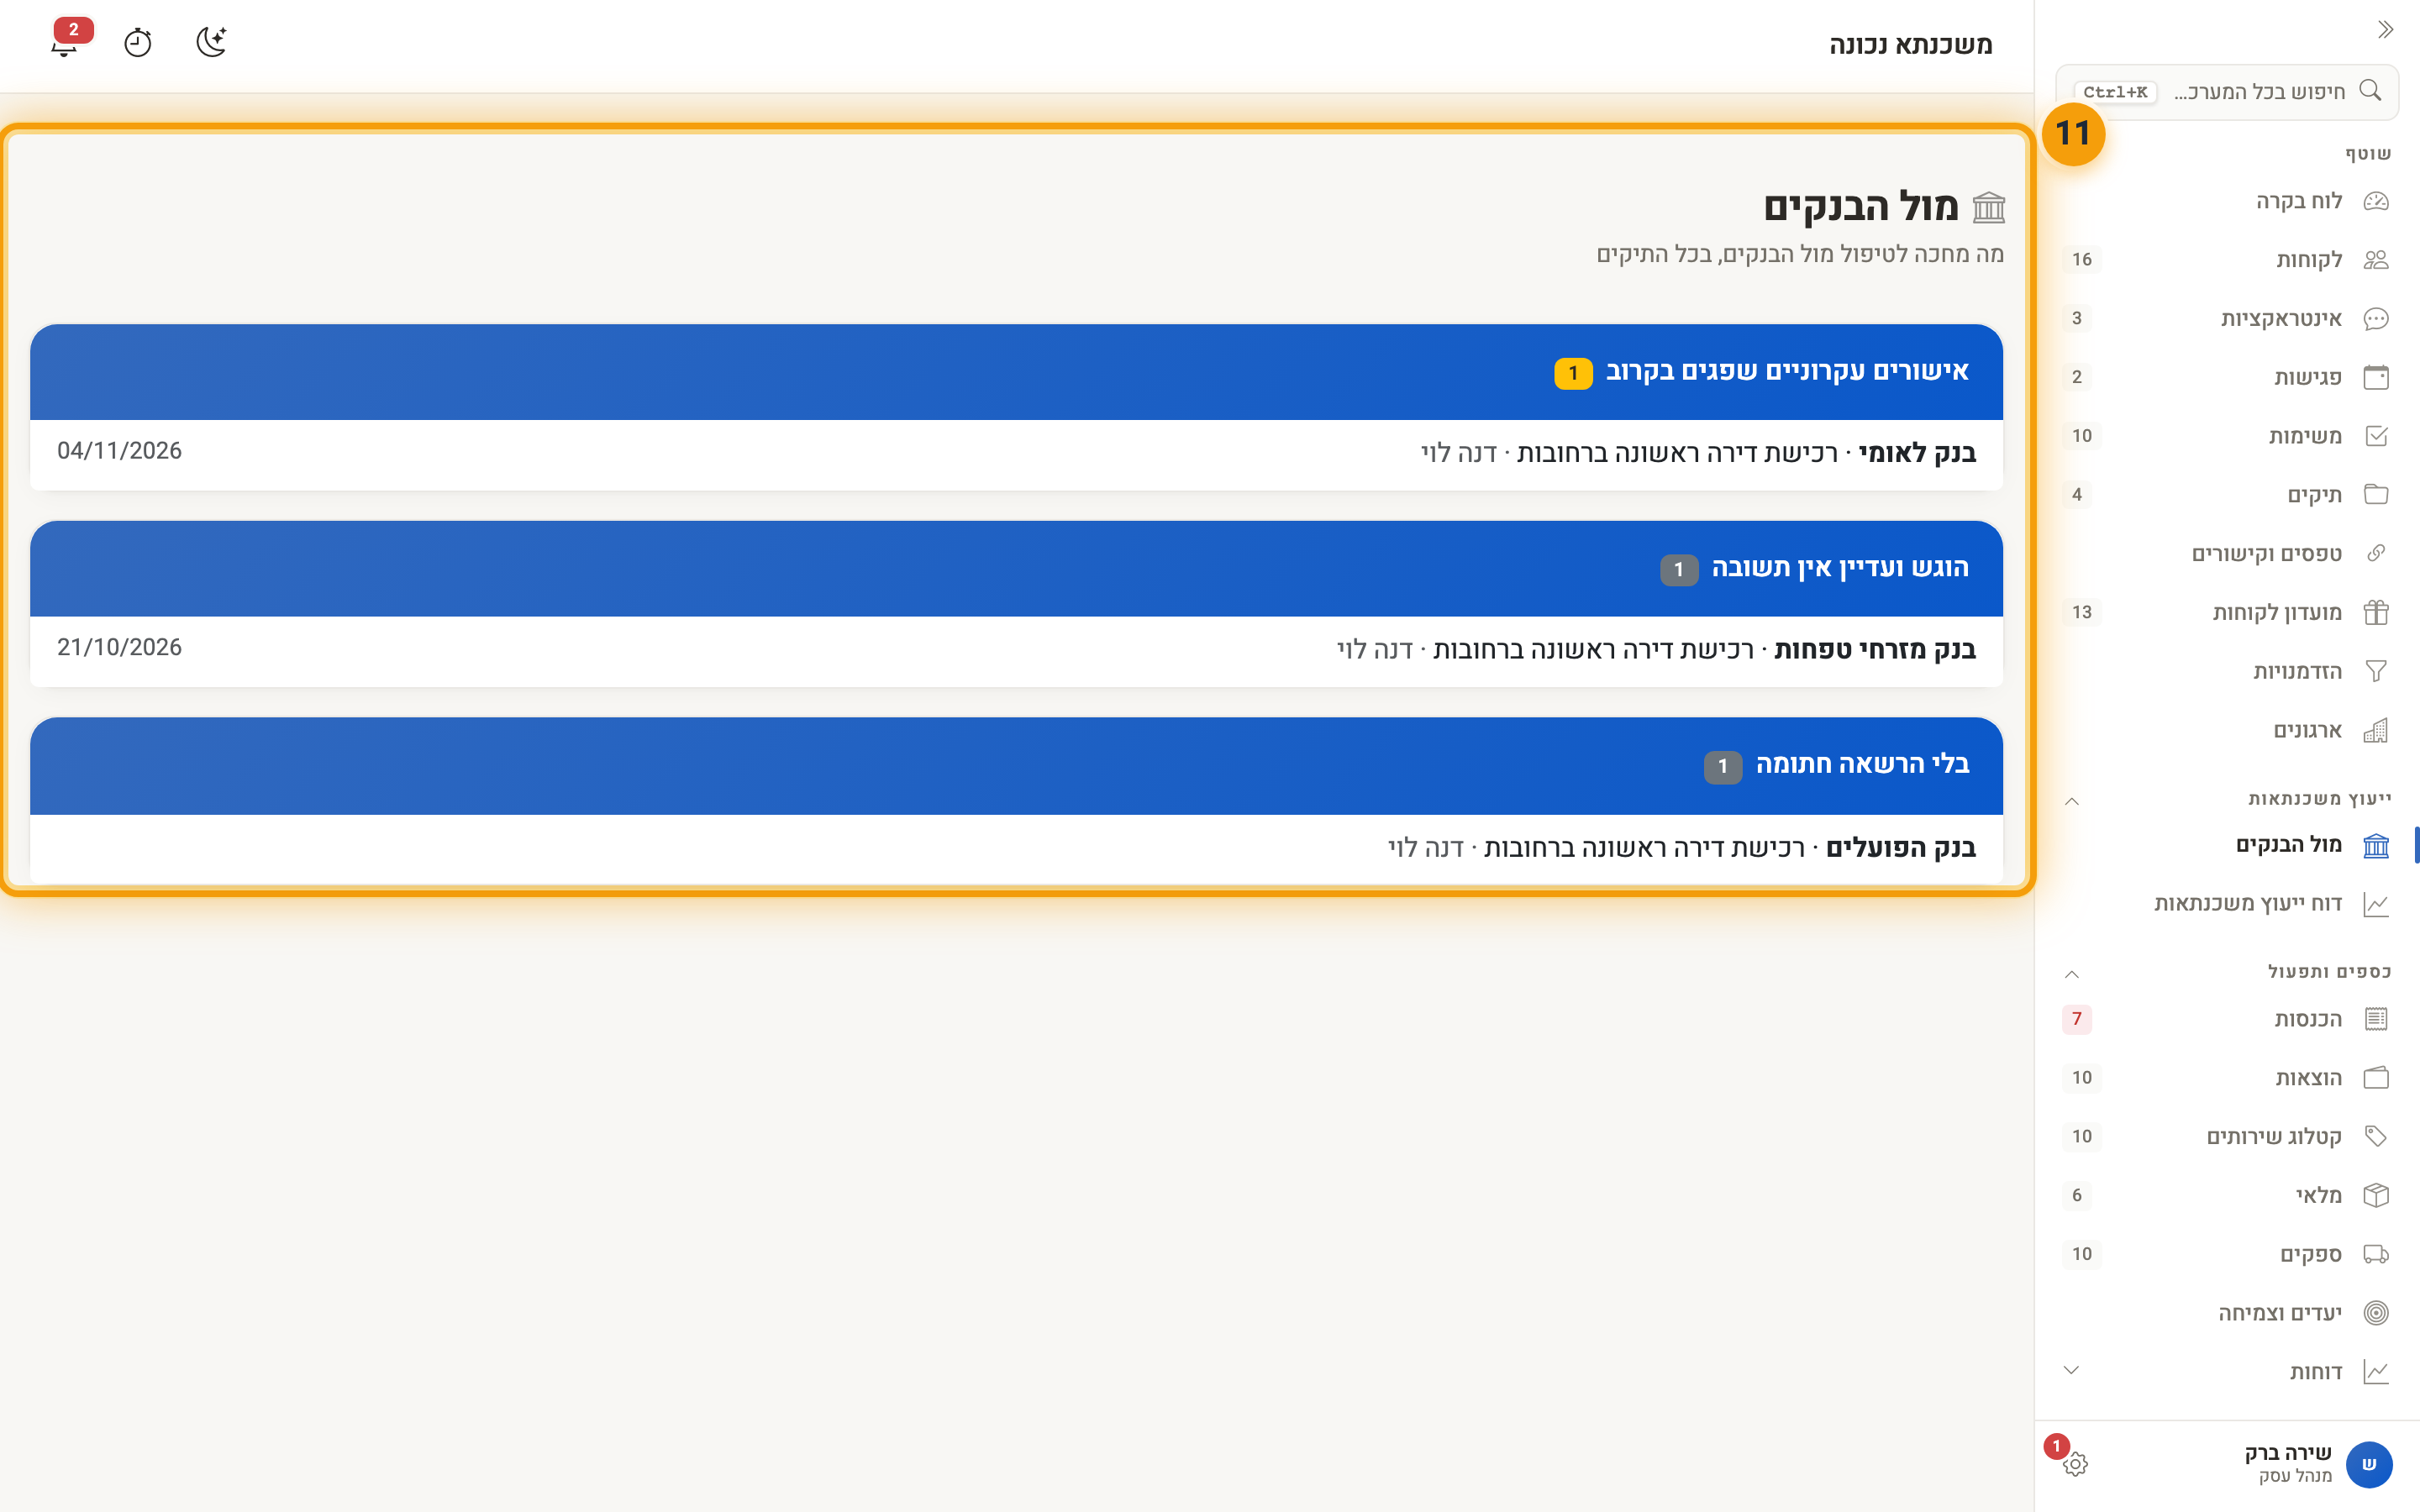
בתפריט הצד, מול הבנקים מרכז את כל התיקים: אישורים עקרוניים שפג תוקפם, אישורים שפגים בשבוע הקרוב, בנקים שהוגש אליהם לפני שבוע ועדיין אין תשובה, ובנקים בלי הרשאה חתומה. לחיצה על שורה פותחת את התיק. אישור שעומד לפוג מופיע גם כהתראה בפעמון.
תקציר לבנקאי
בכרטיס מול הבנקים יש ליד כל בנק סמל של תקציר לבנקאי. הוא מוריד PDF בעברית עם פרטי העסקה, הלווים, ההכנסות וההתחייבויות, מסלולי התמהיל המומלץ והמסמכים שהתקבלו. את הקובץ שולחים בעצמכם: המערכת לא מגישה לבנק. בתקציר אין מספרי זהות, כתובות, והריביות שהקלדתם בתמהיל. כל הורדה נרשמת ביומן הצפייה של הלווים.
כסף ומעקב
שלב 12: מסמך על שכר הטרחה
בכרטיס פרטי המשכנתא לוחצים מסמך על שכר הטרחה ובוחרים סכום קבוע או אחוז מסכום המשכנתא, לפני מע״מ. טופס המסמך נפתח ממולא בשורה ובהערה, ובודקים אותו לפני ההפקה. אפשר גם להגדיר אבני דרך לחיוב בתיק, למשל בשלב החתימה, והמערכת מזכירה כשהשלב הגיע.
שלב 13: אחרי המשיכה
כשרושמים תאריך משיכה בפרטי המשכנתא, נפתחות משימות בתיק: בדיקת כדאיות מיחזור בעוד שנה, שחוזרת כל שנה, ותזכורת כחצי שנה לפני שמסלול משתנה בתמהיל המומלץ מגיע לנקודת שינוי הריבית. המשימות נפתחות פעם אחת.
שלב 14: דוח המשרד
בתפריט הצד, דוח ייעוץ משכנתאות מציג הזדמנויות פתוחות, הזדמנויות שנסגרו, אחוז זכייה, התיקים לפי שלב, מה מחכה מול הבנקים ולמה הזדמנויות לא נסגרו. דוח מקורות הלידים נפתח מאותו מסך.
בלוח השלבים מופיע על כל תיק כמה ימים הוא בשלב הנוכחי, ובדוח מופיעים הזמן הממוצע בכל שלב והתיקים שעומדים 14 ימים ומעלה באותו שלב. הספירה מתחילה מהמעבר הראשון בין שלבים אחרי העדכון, ולכן אין נתון על מעברים ישנים יותר.
הודעה ללקוח לפי שלב
לכל שלב בתיק יש נוסח מוכן, והכרטיס הודעה ללקוח בשלב הזה מציג את הנוסח של השלב הנוכחי. כפתור שליחה ל… פותח וואטסאפ עם הטקסט והשם כבר ממולאים, ואתם שולחים. המערכת לא שולחת לבד. את הנוסחים עורכים בהודעות מוכנות, ושם אפשר גם להצמיד הודעה חדשה לאחד משלבי התיק.
שאלות נפוצות
המערכת מגישה את הבקשה לבנק? לא. המערכת עוקבת אחרי ההרשאה, ההגשה והתוקף, וההגשה עצמה נעשית מולכם ובאתר הבנק.
מאיפה מגיעות הריביות? מכם. אין עדכון ריביות אוטומטי, וכל תוצאה מציגה את ההנחות שלה.
האם נתוני הלווים נשלחים לשירות AI? בעסק מסוג ייעוץ משכנתאות, כברירת מחדל לא. אפשר להדליק זאת בהגדרות הפרטיות של העסק, ואז סיכומי AI ותמלול פגישות זמינים.
חבר צוות יכול לראות את התלושים? כרטיסי הכסף, המסמכים, התמהילים והבנקים מוסתרים מחבר צוות שאין לו הרשאה לראות סכומים. את ההרשאות קובעים בניהול הצוות.
מה קורה כשמוחקים לקוח? אם הוא היחיד בתיק, נמחקים גם פרטי המשכנתא, התמהילים, הבנקים והקבצים של התיק. אם יש בתיק לווה נוסף, נמחקות רק ההכנסות וההתחייבויות שלו.