בסיס מזומן, שורה פטורה ממע"מ ומעבר בין סוגי עוסק
שלוש הגדרות שקובעות איך המע"מ של העסק מחושב ומדווח: באיזו שיטה העסק מדווח מע"מ (צבירה או מזומן), איך מסמנים בחשבונית שורה שאינה חייבת במע"מ, ומה קורה כשעסק עובר מעוסק פטור לעוסק מורשה או להפך.
שימו לב: בייס מחשבת לפי מה שמגדירים בה, ולא קובעת בשבילכם באיזו שיטה או באיזה מעמד העסק רשום. את זה בודקים מול רשות המסים או מול רואה החשבון. את ההגדרות האלה משנה מנהל העסק.
שיטת הדיווח למע"מ: צבירה או מזומן
שלב 1: בחירת השיטה
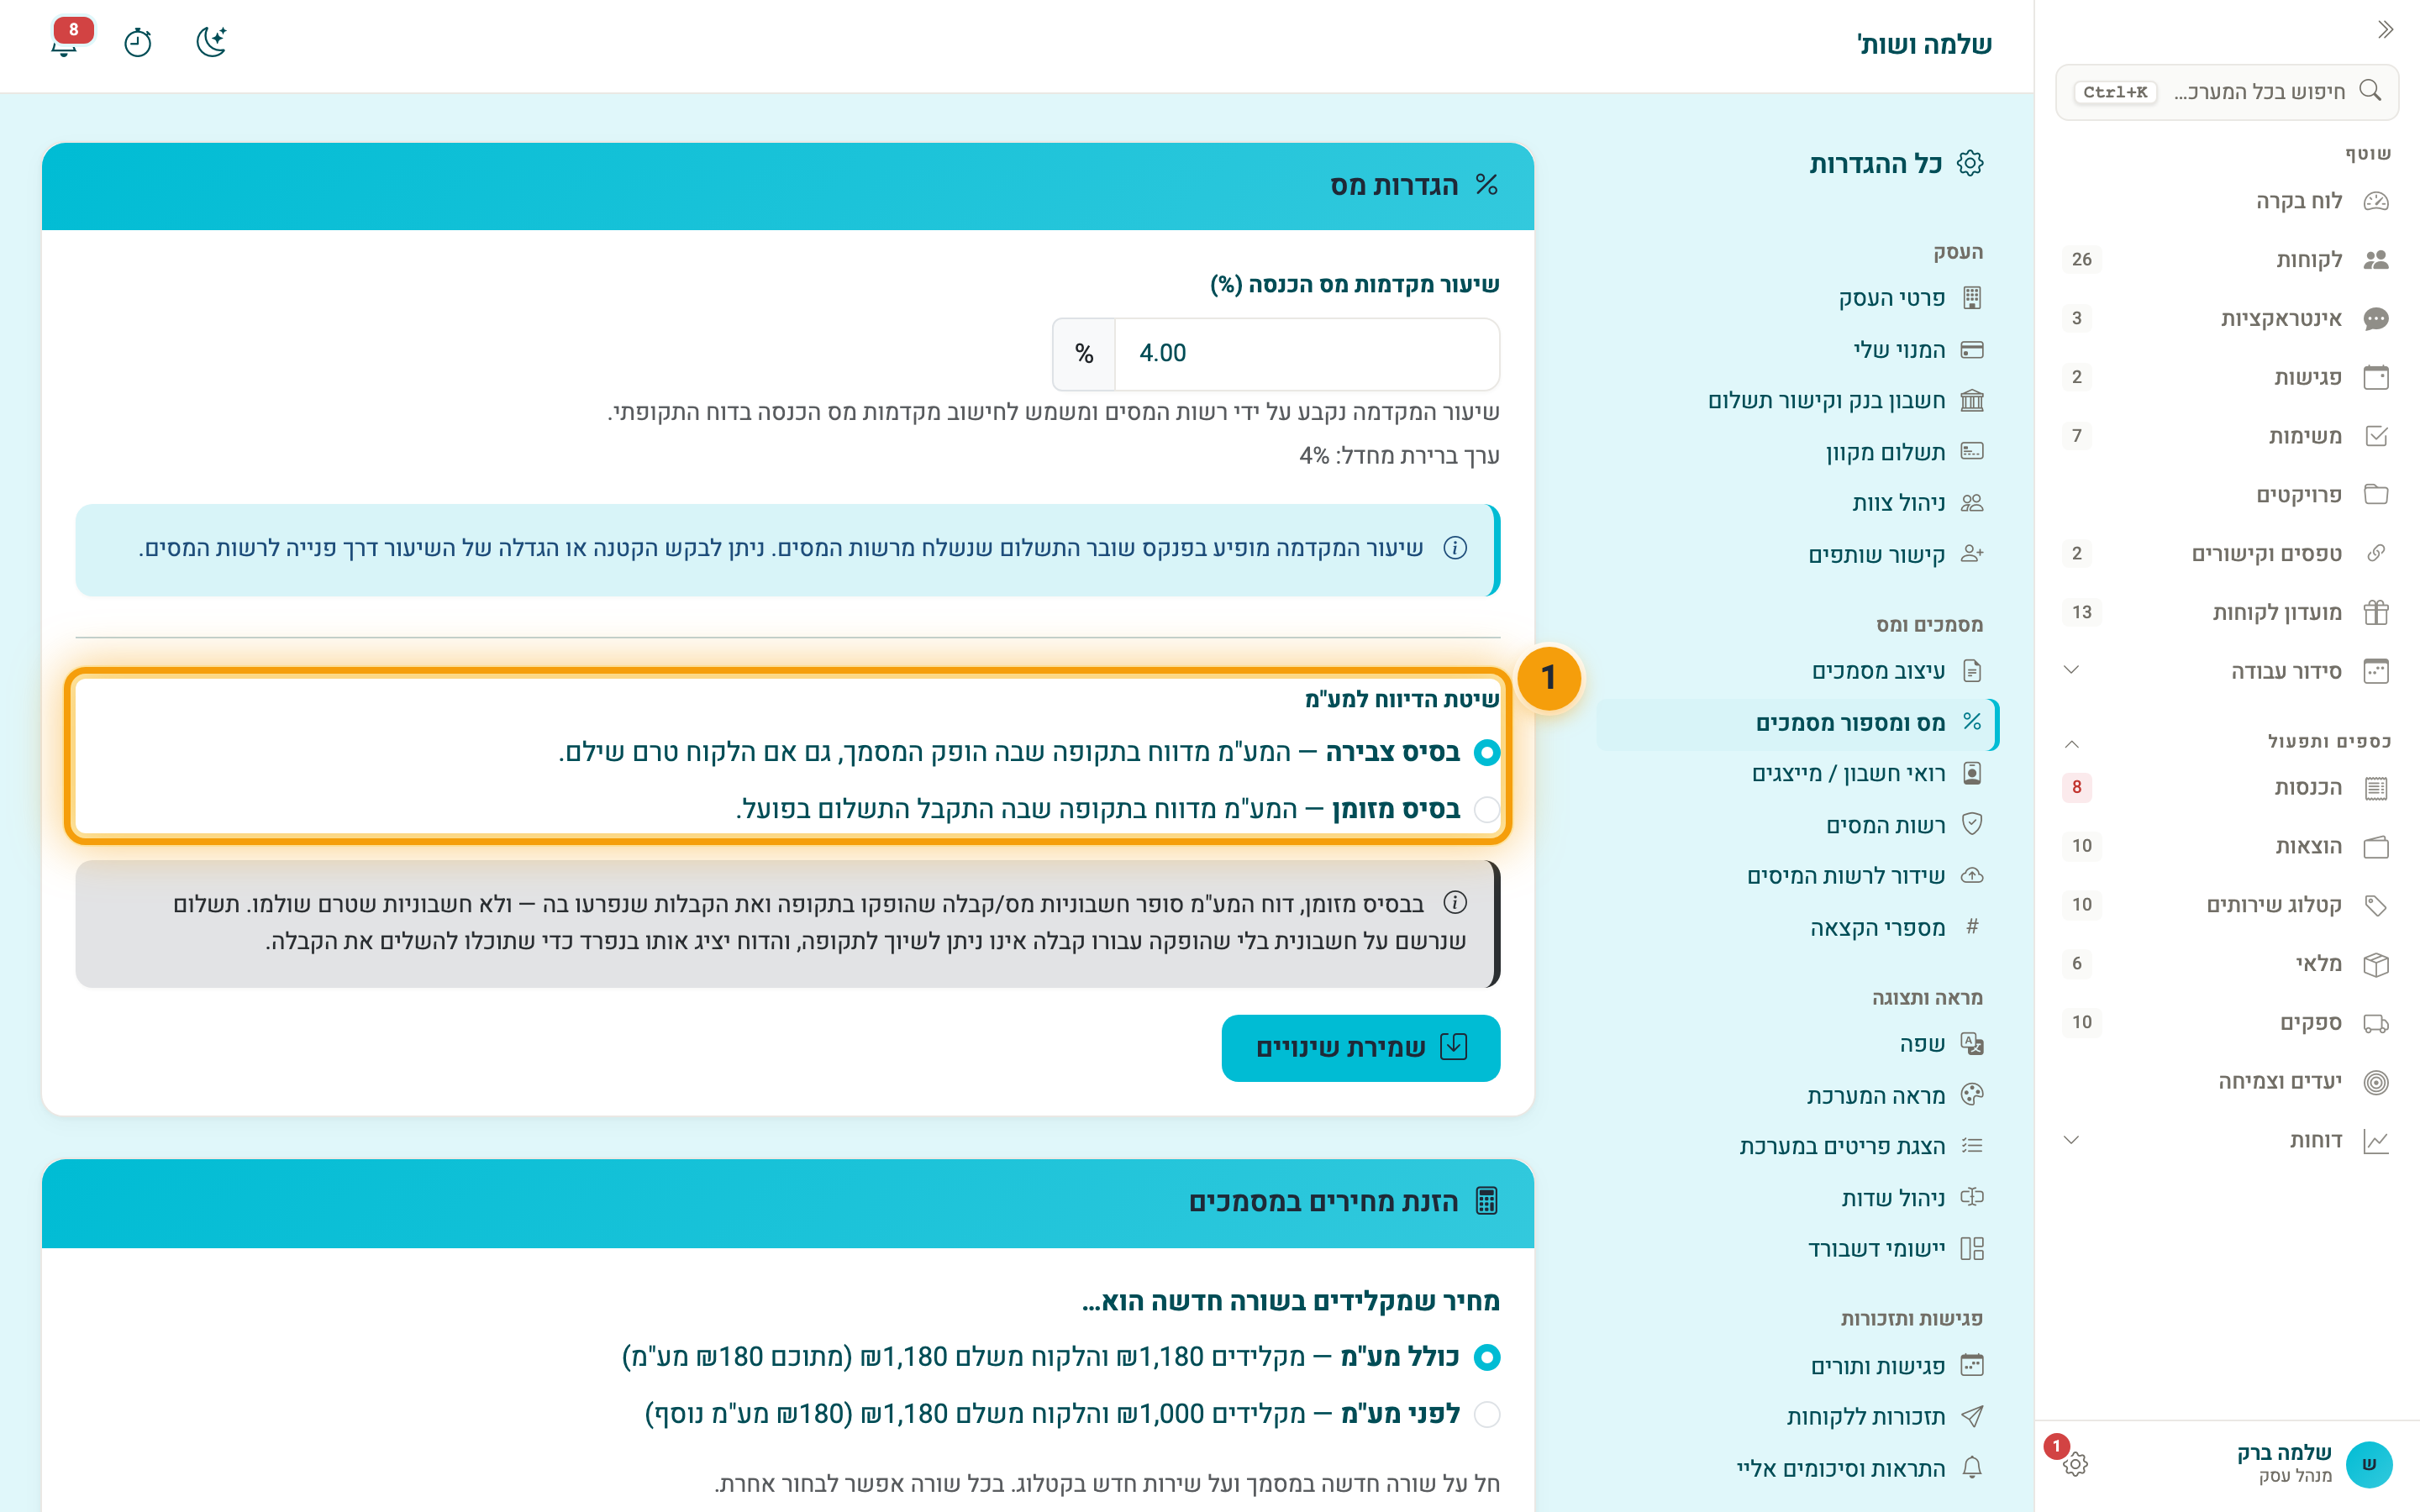
בהגדרות ← מס ומספור מסמכים, בכרטיס הגדרות מס, תחת שיטת הדיווח למע"מ:
- בסיס צבירה — המע"מ מדווח בתקופה שבה הופק המסמך, גם אם הלקוח טרם שילם. זו ברירת המחדל.
- בסיס מזומן — המע"מ מדווח בתקופה שבה התקבל התשלום בפועל.
בוחרים ולוחצים שמירת שינויים. בסוגי עסקים של מקצועות חופשיים מוצגת מתחת לבחירה תזכורת לבדוק מול רואה החשבון באיזו שיטה העסק רשום.
מה משתנה בדוח המע"מ
בבסיס מזומן, דוח המע"מ התקופתי סופר את מה שנכנס בתקופה:
- חשבונית מס/קבלה שהופקה בתקופה.
- קבלה שנפרעה בתקופה על חשבונית מס — המע"מ של החשבונית לפי החלק ששולם.
- קבלה שנושאת מע"מ משלה.
חשבונית מס שעוד לא שולמה אינה נספרת. תשלום שנרשם על חשבונית בלי שהופקה עבורו קבלה אי אפשר לשייך לתקופה — הדוח מציג אותו בנפרד, כדי שאפשר יהיה להשלים את הקבלה. קבלה על חשבונית עסקה (דרישת תשלום) אינה מוסיפה מע"מ, כי חשבונית עסקה אינה מסמך מס.
שורה פטורה ממע"מ בחשבונית
לפעמים חלק מהחשבונית אינו חייב במע"מ — למשל אגרה ששילמתם בשם הלקוח ואתם מעבירים אותה אליו כפי שהיא. במקום להוסיף עליה מע"מ, או לאפס את המע"מ של כל המסמך, מסמנים רק את השורה הזו.
שלב 2: סימון השורה
בטופס החשבונית, בעמודת מע"מ של השורה, בוחרים פטור (במקום לפני או כולל). בסיכום המסמך מופיעה שורה מזה פטור ממע"מ, והמע"מ מחושב רק על השאר.
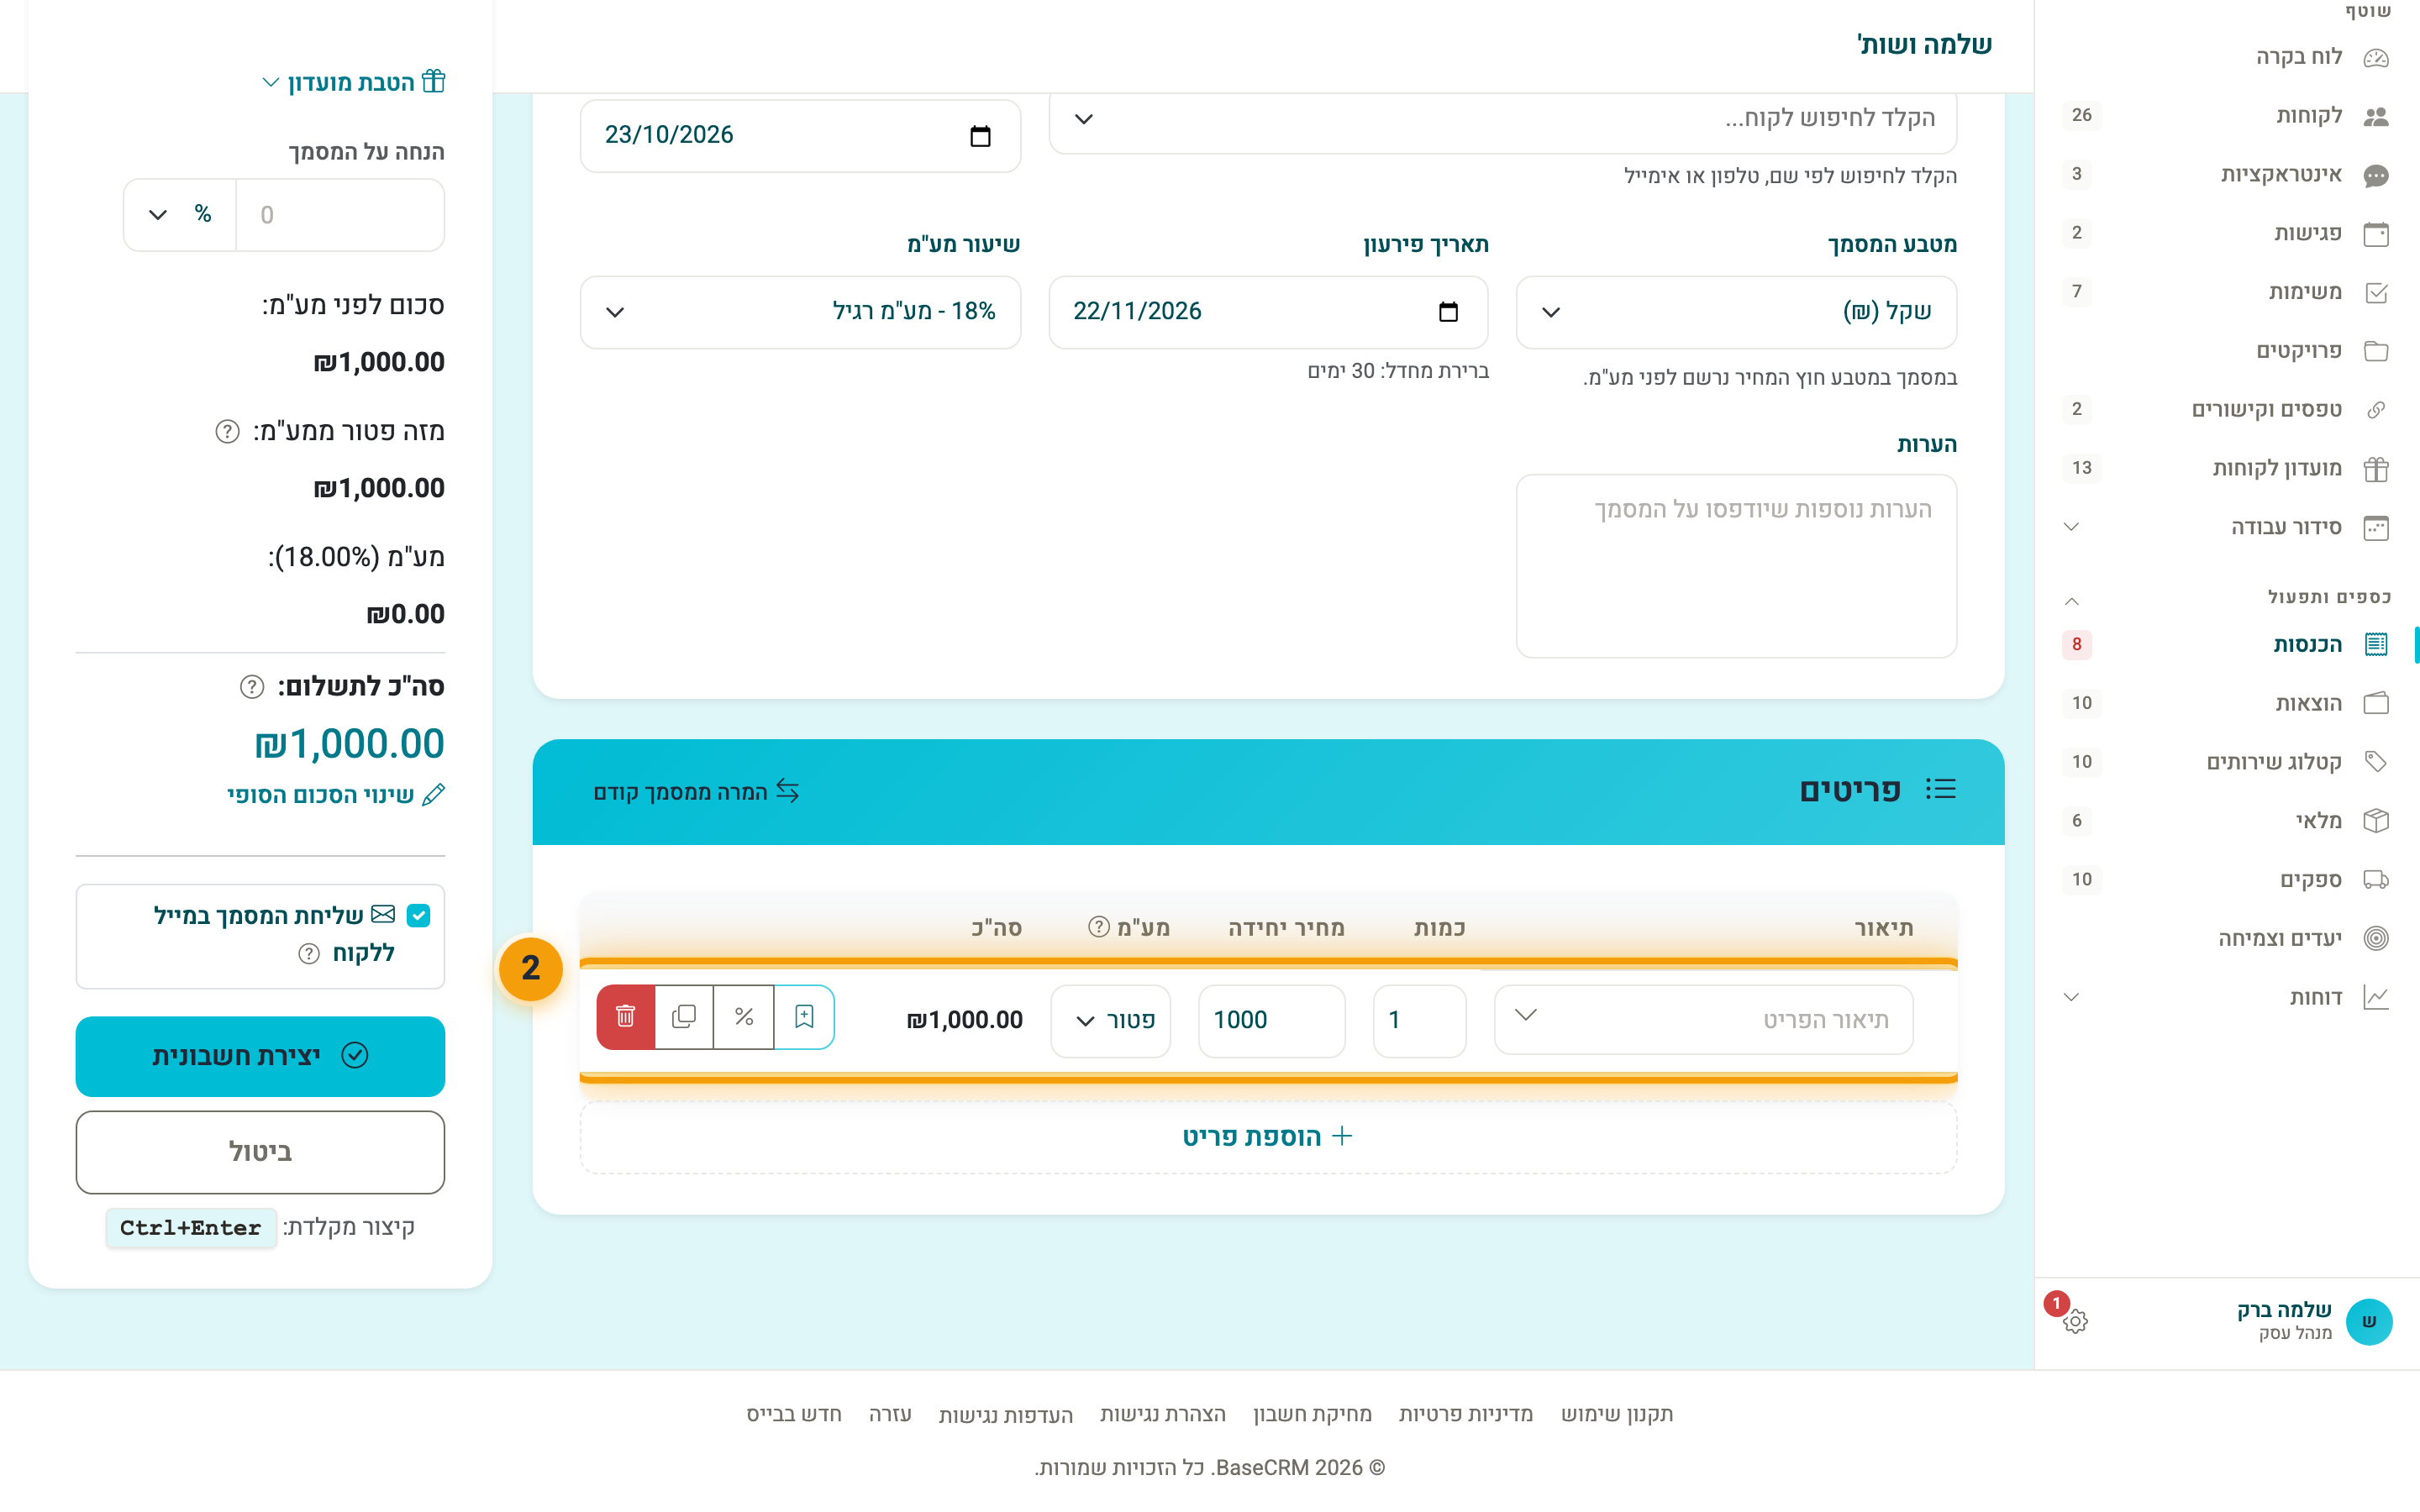
- על המסמך מודפס (פטור ממע"מ) ליד השורה, ובסיכום שורת "מזה פטור ממע"מ".
- אצל עוסק פטור הבחירה לא מוצעת, כי אין מע"מ במסמכים שלו. במסמך בשיעור מע"מ אפס אין לה משמעות.
- בדוח המע"מ החלק הפטור נספר בעסקאות הפטורות, ולא בעסקאות החייבות.
- הסימון נעשה בכל חשבונית בנפרד. בקטלוג השירותים אפשר לקבוע לפריט רק "לפני" או "כולל" מע"מ.
מעבר בין עוסק פטור לעוסק מורשה
שלב 3: שינוי סוג העסק
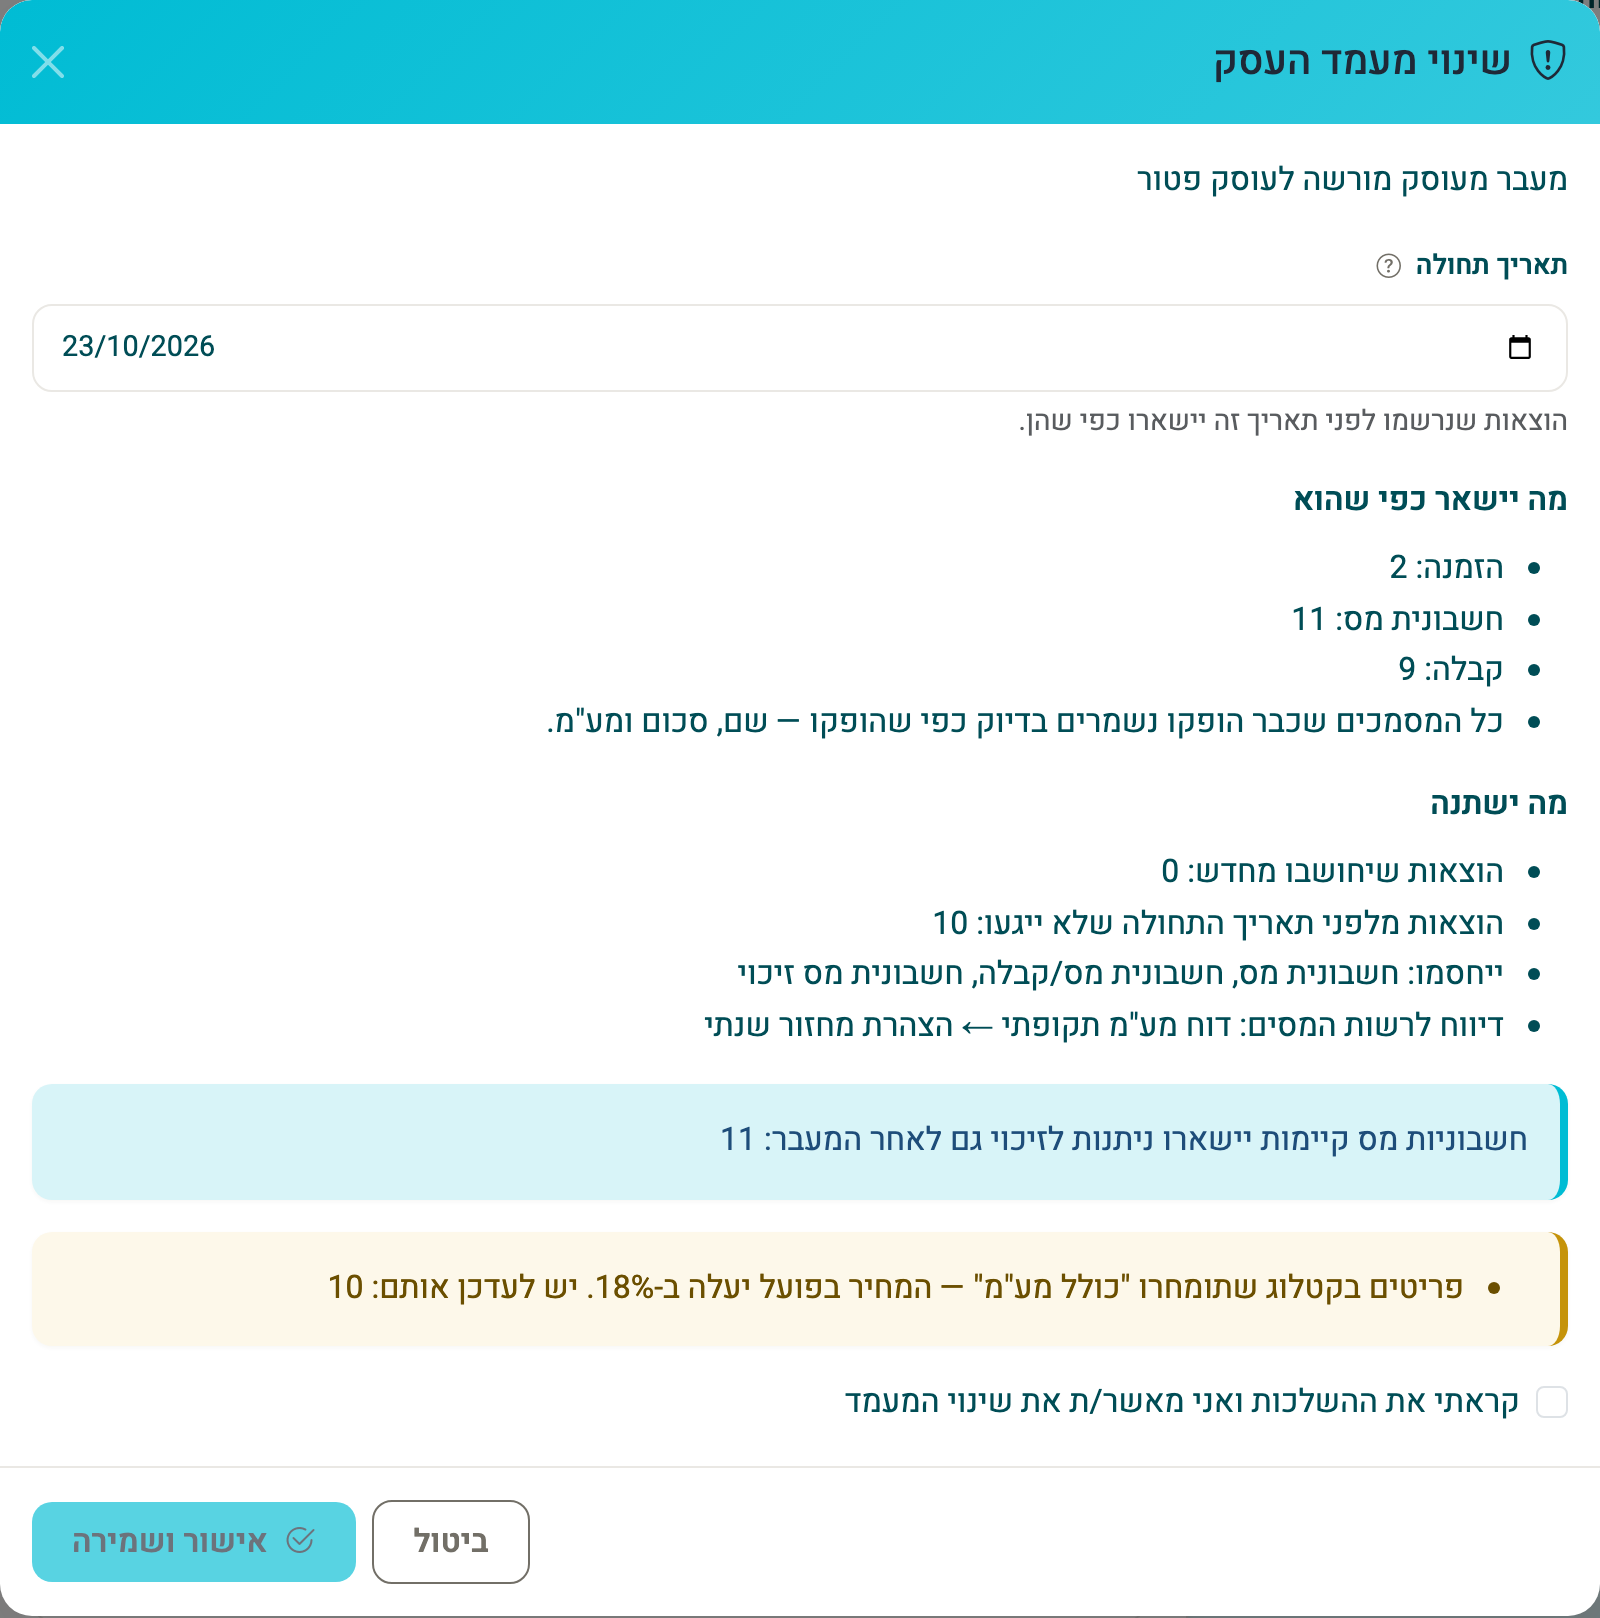
בהגדרות ← פרטי העסק משנים את סוג העסק המשפטי. כשהמעבר חוצה את הקו בין מי שגובה מע"מ (עוסק מורשה, חברה בע"מ, אחר) לבין מי שלא (עוסק פטור, עסק זעיר, ועד בית, עמותה / חל"צ), נפתח החלון שינוי מעמד העסק, ושום דבר לא נשמר עד שמאשרים בו.
בחלון:
- תאריך תחולה — התאריך שממנו העסק פועל במעמד החדש מול רשות המסים. הוצאות שנרשמו לפני התאריך יישארו כפי שהן.
- מה יישאר כפי שהוא — כמה מסמכים מכל סוג כבר הופקו. כל מסמך שכבר הופק נשמר בדיוק כפי שהופק — שם, סכום ומע"מ.
- מה ישתנה — כמה הוצאות יחושבו מחדש וכמה לא ייגעו, חיובים חוזרים שיופקו מעכשיו בשיעור החדש, אילו סוגי מסמכים ייפתחו ואילו ייחסמו, ואיזה דיווח לרשות המסים מחליף איזה.
- הערה כשחשבוניות מס קיימות יישארו ניתנות לזיכוי גם אחרי המעבר.
- אזהרות, כשרלוונטי: פריטים בקטלוג שתומחרו "כולל מע"מ", שהמחיר שלהם בפועל ישתנה וכדאי לעדכן אותם; ומסמכים שהופקו אחרי תאריך התחולה לפי המעמד הקודם — עם המלצה להתייעץ עם רואה חשבון.
מסמנים קראתי את ההשלכות ואני מאשר/ת את שינוי המעמד ולוחצים אישור ושמירה. ביטול סוגר את החלון ומחזיר את סוג העסק הקודם.
מעבר בין עוסק מורשה לחברה בע"מ אינו משנה את שיטת המע"מ, ולכן נשמר בלי החלון הזה.
מה קורה למסמכים ולדוחות
- כל מסמך נשמר עם המעמד שבו הוא הופק. הדוחות קוראים כל מסמך לפי המעמד שלו, כך שתקופה שכבר דווחה לא משתנה.
- חשבונית מס שהופקה לפני המעבר לעוסק פטור עדיין אפשר לזכות בחשבונית זיכוי.
- טיוטה של הזמנה או חשבונית עסקה שנפתחת לעריכה אחרי המעבר מחושבת לפי המעמד החדש. מסמך שכבר הופק שומר את המעמד שלו.
שאלות נפוצות
לא שיניתי כלום. באיזו שיטה העסק מדווח? בבסיס צבירה. זו ברירת המחדל לכל עסק עד שבוחרים אחרת.
עברתי לבסיס מזומן. המספרים בדוח ירדו — זה תקין? כן, אם יש חשבוניות שעוד לא שולמו. בבסיס מזומן הן ייספרו בתקופה שבה ייכנס התשלום. כדאי לוודא שעל כל תשלום שהתקבל הופקה קבלה, אחרת הוא יופיע בדוח בנפרד.
האם אפשר לסמן שורה פטורה בקבלה? הסימון נעשה בחשבונית. קבלה שמופקת על חשבונית שיש בה שורה פטורה יורשת את החלוקה בין החייב לפטור.
בחרתי תאריך תחולה בעבר. מה יקרה להוצאות מאז? הוצאות מתאריך התחולה ואילך יחושבו מחדש לפי המעמד החדש, והחלון מראה כמה. הוצאות מלפני התאריך לא ישתנו.
מדריכים קשורים: יצירת חשבונית · דוחות מס · עמותה וקבלה על תרומה