מדריך מקיף למע״מ ומסים לעסקים קטנים בישראל. למדו על חובות דיווח, שיעורי מס, ניכויים, עוסק מורשה מול פטור, וטיפים לחיסכון במס.
בייס CRM — מערכת לניהול העסק שלכם, בעברית. נסו חינם. בלי כרטיס אשראי · רשומה ברשות המסים · חצי דקה להתחלה.
פתיחת חשבון חינםניהול מסים: האתגר שכל בעל עסק קטן מתמודד איתו
ניהול מסים הוא אחד ההיבטים המאתגרים ביותר של ניהול עסק קטן בישראל. בין מע״מ, מס הכנסה, ביטוח לאומי ומקדמות – קל ללכת לאיבוד. טעויות בדיווח עלולות לגרור קנסות כבדים, ואי ידיעה עלולה לגרום לתשלום מס מיותר. המדריך הזה יעזור לכם להבין את החובות שלכם ולנהל את המסים בצורה חכמה ויעילה.
החדשות הטובות: עם הידע הנכון ומערכת ניהול מסודרת, ניהול מסים לא חייב להיות סיוט. הרבה מהעבודה ניתנת לאוטומציה, והיתר דורש בעיקר סדר, עקביות ותשומת לב לתאריכים.
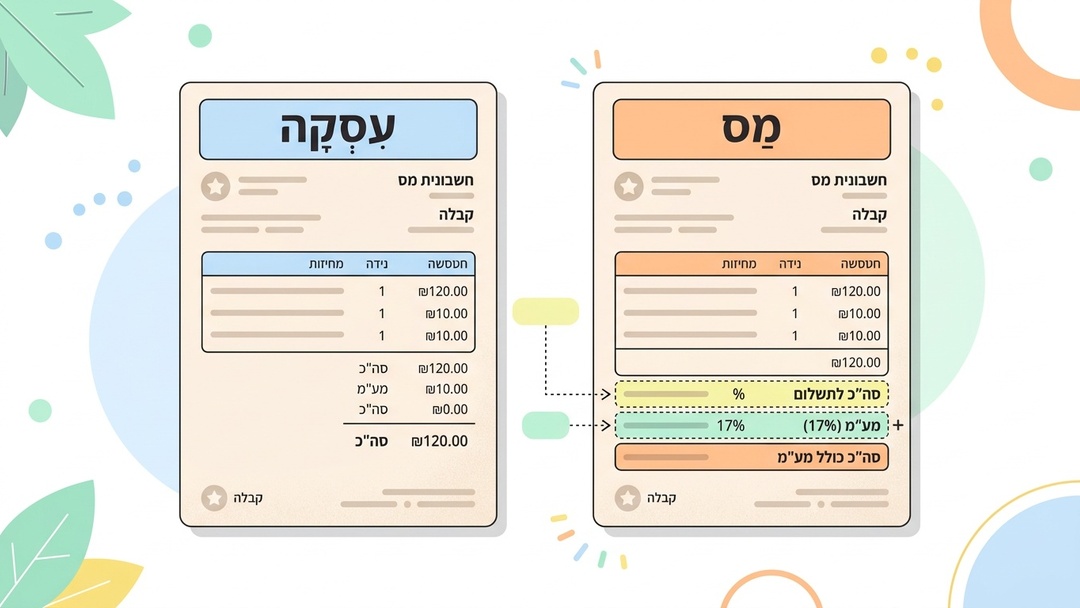
עוסק מורשה מול עוסק פטור: מה ההבדל?
עוסק פטור
עוסק פטור הוא בעל עסק שמחזור ההכנסות השנתי שלו נמוך מהתקרה שנקבעה בחוק (122,833 ש״ח בשנת 2026). מחזור שעובר את התקרה מחייב מעבר לעוסק מורשה, ובמקצועות מסוימים — למשל עורכי דין, רואי חשבון, רופאים ופסיכולוגים — אי אפשר להיות עוסק פטור בכלל, בכל מחזור. עוסק פטור לא גובה מע״מ מלקוחות ולא צריך לדווח למע״מ באופן שוטף. מצד שני, הוא גם לא יכול לנכות מע״מ תשומות (מע״מ ששילם על הוצאות עסקיות).
- יתרונות – פחות ביורוקרטיה, לא צריך לגבות מע״מ (מחיר תחרותי יותר ללקוחות פרטיים).
- חסרונות – לא ניתן לנכות מע״מ תשומות, מוגבל במחזור הכנסות, לקוחות עסקיים מעדיפים חשבונית מס.
עוסק מורשה
עוסק מורשה חייב לגבות מע״מ מלקוחותיו ולהעביר אותו לרשות המסים. בתמורה, הוא יכול לנכות מע״מ ששילם על הוצאות עסקיות (מע״מ תשומות). עוסק מורשה מנפיק חשבוניות מס.
- יתרונות – ניכוי מע״מ תשומות, אין הגבלת מחזור, חשבונית מס ללקוחות עסקיים.
- חסרונות – חובת דיווח חודשי/דו-חודשי למע״מ, גביית מע״מ מייקרת את המחיר ללקוחות פרטיים.
מע״מ: מה שחייבים לדעת
מס ערך מוסף (מע״מ) הוא מס עקיף שנגבה על מכירת מוצרים ושירותים. שיעור המע״מ בישראל הוא 18% (מאז 1.1.2025).
חישוב מע״מ
- הוספת מע״מ – מחיר לפני מע״מ × 1.18 = מחיר כולל מע״מ. דוגמה: 1,000 × 1.18 = 1,180 ש״ח.
- חילוץ מע״מ – מחיר כולל מע״מ ÷ 1.18 = מחיר לפני מע״מ. דוגמה: 1,180 ÷ 1.18 = 1,000 ש״ח.
- חישוב סכום המע״מ – מחיר כולל × (18/118) = סכום המע״מ. דוגמה: 1,180 × (18/118) = 180 ש״ח.
דיווח למע״מ
עוסקים מורשים חייבים לדווח למע״מ באופן שוטף – חודשי או דו-חודשי, בהתאם למחזור העסקי. הדיווח כולל:
- עסקאות – סך כל ההכנסות (לפני מע״מ) + סכום המע״מ שנגבה.
- תשומות – סך כל ההוצאות העסקיות + סכום המע״מ ששולם עליהן.
- ההפרש – אם גביתם יותר מע״מ מאשר שילמתם, תשלמו את ההפרש. אם שילמתם יותר, תקבלו החזר.
מס הכנסה לעצמאים
בנוסף למע״מ, בעלי עסקים קטנים חייבים במס הכנסה. מס הכנסה מחושב על הרווח (הכנסות פחות הוצאות מוכרות) לפי מדרגות מס. גבולות המדרגות מתעדכנים בכל שנת מס — את הטבלה לשנת המס הנוכחית מפרסמת רשות המסים באתר gov.il, ואותה כדאי לבדוק לפני כל חישוב:
- 10%, 14%, 20%, 31%, 35%, 47% – שיעורי המדרגות על הכנסה מיגיעה אישית, מהנמוכה לגבוהה
- 50% – השיעור השולי העליון: 47% ועוד מס יסף על הכנסה גבוהה
חשוב לזכור: מדרגות המס הן פרוגרסיביות – אתם משלמים כל שיעור רק על החלק שנמצא באותה מדרגה, לא על כל ההכנסה.
הוצאות מוכרות: איך להקטין את חבות המס
הוצאות מוכרות הן הוצאות שמוכרות לצורכי מס ומקטינות את ההכנסה החייבת. הנה הוצאות נפוצות שכדאי לדעת:
- שכירות משרד/מרפאה – 100% מוכר כהוצאה עסקית.
- ציוד ומחשוב – מחשבים, תוכנות, ציוד מקצועי – מוכרים כהוצאה (או פחת).
- טלפון ואינטרנט – החלק העסקי מוכר (אם הטלפון גם פרטי – בדרך כלל 50%).
- הוצאות רכב – לפי כללים מורכבים (קבועות + משתנות). יש לבדוק עם רו״ח.
- ביטוחים עסקיים – ביטוח אחריות מקצועית, ביטוח עסק – מוכרים במלואם.
- השתלמויות מקצועיות – קורסים, כנסים וספרות מקצועית רלוונטית לעסק.
- מנויי תוכנה – מערכות CRM, הנהלת חשבונות, עיצוב, שיווק – מוכרים כהוצאה.
לוח תאריכים חשוב לבעלי עסקים
- 15 לכל חודש – דיווח ותשלום מע״מ (למדווחים חודשי).
- 15 בחודש אי-זוגי – דיווח ותשלום מע״מ (למדווחים דו-חודשי).
- 15 לכל חודש (או 15 בחודש אי-זוגי, למשלמים דו-חודשי) – מקדמות מס הכנסה, לפי התדירות שנקבעה לעסק.
- 15 לכל חודש – מקדמות ביטוח לאומי.
- 30 באפריל – מועד אחרון להגשת דוח שנתי למס הכנסה (לרוב ניתנת ארכה עם רו״ח).
טיפים לחיסכון במס (חוקי)
- תעדו כל הוצאה – שמרו כל חשבונית וקבלה. הוצאה ללא תיעוד = הוצאה שלא מוכרת.
- הפרישו לפנסיה וקרן השתלמות – הפקדות אלה מקנות הטבות מס משמעותיות.
- שלמו מקדמות בזמן – איחור במקדמות גורר ריבית והצמדה.
- התייעצו עם רו״ח – רו״ח טוב לא רק מכין דוחות אלא גם חוסך מסים. ההשקעה משתלמת.
- השתמשו במערכת דיגיטלית – מערכת שמנהלת חשבוניות וקבלות אוטומטית חוסכת טעויות ומבטיחה תיעוד מלא.
איך מערכת CRM עוזרת בניהול מסים
מערכת CRM מודרנית לא רק מנהלת לקוחות – היא גם כלי פיננסי רב-עוצמה:
- חישוב מע״מ אוטומטי – כל חשבונית מחשבת מע״מ בשיעור הנכון והעדכני.
- דוחות הכנסות לפי תקופה – דוח חודשי מוכן בלחיצה, כולל סכום מע״מ עסקאות.
- מעקב חשבוניות וקבלות – כל המסמכים הכספיים מתועדים ושמורים לצורך דיווח.
- ייצוא נתונים לרו״ח – העברת נתונים מסודרים לרואה החשבון חוסכת זמן ומונעת טעויות.
בפועל, הפקת חשבונית מס עם מע"מ מחושב אוטומטית מוסברת צעד-אחר-צעד במדריך יצירת חשבונית במרכז העזרה.
מחזיקים כספים עבור לקוחות? כספי נאמנות אינם הכנסה ואין בגינם חבות מע״מ. קראו איך מפרידים אותם נכון במדריך ניהול כספי נאמנות, או ראו את המערכת לניהול משרד עורכי דין.
המדריך נועד למידע כללי ואינו ייעוץ מס, ייעוץ חשבונאי או ייעוץ משפטי. לפני החלטה כדאי להתייעץ עם רואה חשבון או עורך דין. תנאי השימוש
שאלות נפוצות
עוסק פטור פטור מגביית מע״מ ומדיווח שוטף למע״מ, אך מוגבל במחזור הכנסות ולא יכול לנכות מע״מ תשומות. עוסק מורשה חייב לגבות מע״מ ולדווח שוטף, אך יכול לנכות מע״מ ששילם על הוצאות ואין לו מגבלת מחזור. הבחירה תלויה בסוג הלקוחות ובגובה ההכנסות.
שיעור המע״מ הוא 18% (מאז 1.1.2025). אתם משלמים למע״מ את ההפרש בין המע״מ שגביתם מלקוחות (מע״מ עסקאות) לבין המע״מ ששילמתם על הוצאות (מע״מ תשומות). אם גביתם 5,000 ש״ח מע״מ ושילמתם 2,000 ש״ח מע״מ על הוצאות, תשלמו 3,000 ש״ח.
הוצאות שנוצרו לצורך ייצור הכנסה מוכרות לניכוי: שכירות, ציוד, תוכנות, טלפון (חלק עסקי), ביטוחים עסקיים, השתלמויות מקצועיות, הוצאות נסיעה עסקיות ועוד. המפתח: ההוצאה חייבת להיות קשורה ישירות לעסק, ומגובה בחשבונית/קבלה.
איחור בדיווח או בתשלום מע״מ גורר קנסות, ריבית והצמדה. הקנס עלול להגיע לאלפי שקלים, והריבית מצטברת כל יום. בנוסף, איחורים חוזרים עלולים להוביל לביקורת מס. הכלל: דווחו ושלמו בזמן, גם אם הסכום לא גדול.
כדאי לשקול מעבר כאשר: 1) המחזור מתקרב לתקרת הפטור, 2) רוב הלקוחות הם עסקיים (שצריכים חשבונית מס), 3) יש הוצאות גבוהות עם מע״מ שכדאי לנכות. וכשהמחזור השנתי עובר את תקרת עוסק פטור (122,833 ש״ח בשנת 2026), המעבר לעוסק מורשה אינו בחירה אלא חובה.
מאמרים נוספים שיעניינו אותך
ניהול חשבוניות וקבלות: המדריך המלא לעסק קטן
12 דקות קריאה